• 回到頂部
  • QQ客服
  • 微信二維碼

IFCE13 | 圆桌讨论之一:绿色燃料规模化生产与成本路径

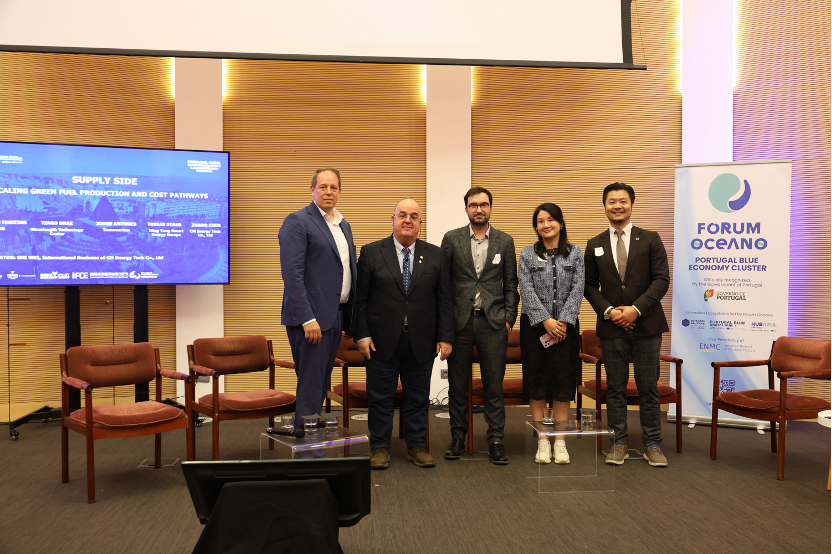
2026年6月1日,在葡萄牙奥埃拉什举行的“2026中葡绿色海事燃料与脱碳论坛”上,“供给侧:绿色燃料规模化生产与成本路径”圆桌讨论引发业界关注。与会嘉宾围绕绿色甲醇、绿氨和电子燃料(e-fuels)如何从示范项目走向商业化部署展开深入交流,重点探讨绿色燃料生产路径、成本下降机制、认证体系建设以及跨境供应链布局,为航运公司、港口和燃料供应企业制定长期替代燃料路线提供了重要参考。
本场圆桌讨论由华商能源国际业务总监施维主持。参加讨论的嘉宾包括:Wavelength Technology Center首席执行官Tiago Brás,Tecnoveritas首席执行官Jorge Antunes,明阳智慧能源欧洲首席商务官Tobias Staeb,华商能源独立非执行董事张真。
施维在主持中指出,航运脱碳已经从“是否需要转型”的讨论,进入“如何形成稳定供给、可控成本和可靠合规路径”的阶段。绿色燃料供给侧不仅关系到燃料本身的生产能力,也关系到绿电成本、认证规则、港口加注、金融支持和跨境物流体系能否同步成熟。绿氢、绿色甲醇、绿氨和e-fuels等不同技术路线正在投资、政策和市场接受度层面展开竞争,因此需要从供给侧出发,判断未来5至10年最具可行性的规模化和商业化路径。讨论聚焦四个核心问题:一是氢、氨、甲醇等绿色燃料的生产路径和可再生能源配置;二是工程规模效应与燃料平准化成本下降路径;三是可持续上游原料、碳捕集和认证机制整合;四是“中国生产—香港转运—葡萄牙部署”的跨境供应链和物流路线设计。
华商能源独立非执行董事张真从商业应用角度分析了不同绿色燃料的发展节奏。他认为,未来一段时期内,绿色燃料商业化可能呈现“绿氢先行、绿色甲醇跟进、绿氨随后”的路径。绿氢是高温工业脱碳的重要基础,也可用于炼化、化工、冶金和交通等多个下游场景,同时又是绿色氨、绿色甲醇等绿色燃料的基础原料。中国目前已形成一定规模的在运制氢能力,绿氢正在进入大规模生产阶段。
对于绿色甲醇,张真认为其应用前景明确,但仍面临成本较高、生物质气化等相关技术尚需成熟、经济性有待进一步提升等问题,预计还需要3至5年时间进一步形成大规模产能。对于绿氨,她指出,其作为燃料仍面临燃烧效率较低、热值较低、腐蚀性较高等挑战,商业化周期可能更长,或需要5至10年逐步发展。他同时强调,当前绿色燃料产业的主要问题并不完全在技术,而在市场需求和成本之间尚未形成稳定平衡,市场需求和生产能力都仍需进一步夯实。
Wavelength Technology Center首席执行官Tiago Brás从装备供应和用户部署角度提出,当前从船舶和终端应用侧看,绿色甲醇相较绿氨更容易部署。绿色甲醇在用户侧更具近期可操作性,但其真正规模化仍有一个关键约束,即e-methanol需要生物源二氧化碳作为合成原料,才能把太阳能、风能等可再生能源转化并携带到船上。生物源二氧化碳的获取、循环利用、成本、规模以及认证,是绿色甲醇扩张面临的主要难题。
Tiago Brás指出,绿氨的优势在于不需要二氧化碳分子,只要具备水和空气,理论上即可扩大生产规模,因此在经济性和可扩展性方面具有潜力。但绿氨不可能适用于所有航运场景,特别是邮轮等载有大量乘客的船舶,不太可能接受在船上使用有毒气体相关燃料所带来的安全风险。因此,不同绿色燃料并不存在单一路线取代所有场景的问题,而应根据船型、航线、安全要求、燃料供应条件和监管要求进行差异化配置。
Tecnoveritas首席执行官Jorge Antunes强调,未来一段时期内,现有船队仍将高度依赖生物燃料、合成柴油等过渡性低碳燃料,而绿氢、绿色甲醇、绿氨以及风力辅助推进系统,将更多为新造船舶和特定航线提供零碳或近零碳解决方案。他表示,随着监管和市场对绿色燃料真实性要求不断提高,燃料来源审查将变得非常重要。绿色燃料不能只看燃烧端排放,而必须从全生命周期和“well-to-wake”角度核算碳足迹,并对每一种燃料的排放因子进行认证。特别是在欧盟MRV和FuelEU Maritime等规则框架下,进入欧洲市场的燃料必须提供清晰的排放因子、来源证明和碳溯源文件,否则将直接影响合规性和市场竞争力。
Jorge Antunes还认为,葡萄牙在绿色燃料供给体系中具有重要机会,尤其是在本地生产绿色燃料的情况下,其地理位置和港口条件将更具战略价值。西尼斯港已经具备较强化工基础设施,有潜力成为面向不同类型绿色燃料的“一站式”枢纽。但他也提醒,葡萄牙生产合成燃料的能源成本并不低,市场中已有其他用电需求方,部分电力更倾向于面向社会零售和一般用能市场,而非用于船舶燃料生产。因此,葡萄牙虽然具备地理优势和港口条件,但仍需认真处理能源成本、电力竞争、现有市场主体和燃料碳因子认证等问题。
明阳智慧能源欧洲首席商务官Tobias Staeb则从海上风电产业发展经验出发,分析绿色燃料规模化所需的系统条件。他表示,绿色燃料仍是一个年轻产业,可借鉴过去10至15年海上风电从补贴依赖走向商业化的经验。欧洲海上风电曾经历成本快速下降,但近年由于海床租赁、投标附加条件、原材料和人工成本上升等因素,平准化电力成本也曾出现上行。这对所有绿色燃料都有直接影响,因为无论是氢、甲醇还是氨,其成本基础最终都取决于“绿色电子”,即低成本、稳定供应的可再生电力。
Tobias Staeb强调,如果希望5至10年后看到绿色燃料真正形成规模,现在就必须作出投资和产业决策,而不是等待。绿色燃料价值链每个环节都高度资本密集,需要稳定的政治和政策环境,才能增强银行可融资性,使风电、甲醇、氨等项目主体能够作出最终投资决策。他还指出,绿色燃料不应只被理解为船用燃料,这些分子也可作为工业材料和化工原料,与钢铁、化工等产业形成协同,通过扩大综合需求来带动更大规模项目建设,形成学习曲线并推动成本下降。
围绕葡萄牙的战略定位,Tiago Brás和Jorge Antunes均认为,葡萄牙具备成为欧洲绿色燃料生产、转运和分发中心的潜力。葡萄牙拥有大西洋区位优势,海岸线附近国际航运密集;伊比利亚半岛可再生能源资源较好,具备发展绿氢和绿色燃料的基础条件。特别是西尼斯港等港口,如能与绿色燃料生产、储运、认证和加注能力结合,将有望成为连接全球绿色燃料产能与欧洲航运市场的重要枢纽。
讨论中,与会嘉宾还谈到葡萄牙海上风电开发对绿色燃料供给侧的潜在意义。葡萄牙未来海上风电项目可能有助于降低电力成本,为本地绿色燃料生产创造条件,但前提是把可再生能源、电解制氢、燃料合成、港口基础设施、认证体系和终端需求等“拼图”真正组合起来。相关讨论也强调,中葡合作不是相互竞争,而应“肩并肩”推进。
在谈到中欧合作时,Tobias Staeb表示,绿色燃料产业必须是全球化产业。中国在风电装备、大规模制造、快速创新和成本控制方面具有明显优势,欧洲则更熟悉本地市场质量要求、监管环境和终端应用规则。明阳智慧能源正在欧洲建立团队,推动欧洲和中国团队协同。他认为,当前最重要的是克服区域化思维,把中国的大规模制造和快速创新能力,与欧洲的规则、质量和市场理解结合起来,形成真正全球化的供应链。
在全球供应链路径方面,与会嘉宾重点讨论了“中国生产—香港转运—葡萄牙部署”的跨区域路线。张真表示,中国拥有成熟的装备制造能力、工程组织能力和可再生能源产业基础,中东、北非等地区也具备发展上游绿色燃料生产的资源条件;香港可发挥国际金融中心和“超级联系人”作用,承担交易、金融、航运服务和转运枢纽功能;葡萄牙则可依托大西洋港口、欧洲市场入口和葡语国家网络,成为绿色燃料进入欧洲的重要部署节点。
围绕供应链政策环境,Tobias Staeb进一步指出,政府需要设置正确的边界条件,不应人为增加全球供应链协作门槛。以葡萄牙海上风电起步阶段为例,第一轮项目未必应过早要求本地化生产。只有当项目管线足够清晰、规模足以支撑成本效率时,制造商才更愿意考虑本地生产。否则,在看不到后续项目连续性的情况下,企业很难作出大额投资。他强调,绿色燃料产业必须避免陷入区域壁垒和保护主义。中欧双方应把中国的产业能力与欧洲的规则、质量和市场需求结合起来,构建真正全球化的绿色燃料供应链,而不是各自封闭发展。
与会嘉宾认为,供给侧的关键挑战并不只是“能不能生产绿色燃料”,而是能否以可认证、可融资、可持续、可交付的方式实现规模化供应。绿色燃料要进入国际航运市场,必须同时满足成本竞争力、供应稳定性、碳足迹透明度、跨境合规和终端应用安全等多重要求。特别是在欧洲市场,燃料是否具备可信的碳核算和认证文件,将直接决定其能否获得市场认可。
本场讨论形成了几项重要判断:
  1. 绿色燃料供给侧并非单一技术路线竞争,而是绿氢、绿色甲醇、绿氨和e-fuels在不同时间周期、不同船型和不同应用场景中的组合选择;
  2. 成本竞争力的核心不仅在燃料合成端,更在可再生电力、连续供能、规模化项目和资本成本;
  3. 碳足迹核算与国际认证将成为绿色燃料进入全球市场的“通行证”;
  4. 葡萄牙具备大西洋区位、港口和潜在海上风电资源优势,但仍需解决能源成本和市场组织问题;
  5. 中国、香港和葡萄牙可围绕生产、转运、认证、金融和部署形成跨区域协同,构建面向欧洲市场的绿色燃料供应链。
施维在总结中指出,绿色燃料供给侧本身已经是全球产业,未来最大的消费市场可能在欧洲,而先进的供给能力和制造能力很大一部分来自中国。要推动绿色燃料真正规模化,必须把中国的产业能力、欧洲的市场与规则、葡萄牙的大西洋枢纽位置,以及香港、澳门的平台功能连接起来,形成供给、认证、交易和应用场景之间的闭环。
与会嘉宾展望2030年呼吁,行业应抵御保护主义,推动全球协作,持续降低绿氢和绿色燃料交付成本,使绿色燃料真正具备与传统燃料竞争的商业基础。此次供给侧专题讨论从生产路径、成本机制、认证体系和供应链布局等维度,为国际航运业跨越从“示范盆景”到“产业森林”的关键阶段提供了清晰方向。
IFCE13 | 圆桌讨论之二:航运脱碳路径与港口应用
 
IFCE13 | 圆桌讨论之三:中葡携手共筑绿色航运标准与认证新基石
 
IFCE13 | 圆桌讨论之四:探索由环境属性证书驱动的绿色燃料定价和交易机制
 
IFCE13 | 圆桌讨论之五:共建“大西洋—马六甲—粤港澳大湾区”绿色航运走廊
 
IFCE13 | 2026中葡绿色海事燃料与脱碳论坛在葡萄牙奥埃拉什举行


2026-07-04
收藏
首頁    2. 新聞動態    2.1 IFCE新聞    IFCE13 | 圆桌讨论之一:绿色燃料规模化生产与成本路径