计时中
首頁
首頁
關於論壇
關於論壇
論壇簡介
論壇章程
組織機構
論壇領導成員
專家諮詢委員會
金融投資委員會
加入我们
资料下载
新聞中心
新聞中心
論壇動態
媒體報道
理事咨委觀點
理事單位風采
视频新闻
图片新闻
通知公告
論壇年會
論壇年會
2025年年会
2024年年會
2023年年會
2022年年會
2019年年會
2018年年會
2017年年會
2016年年會
2015年年會
2014年年会
2013年年會
2012年年會
項目活動
項目活動
商务合作
綠色新基建研究院(北京)
国际产业合作促进中心
專題會議活動
评选活动
研究出版
研究出版
全球碳中和研究院(澳門)
清潔能源藍皮書
全球碳中和智库论丛
电子图书与期刊
研究论文
会议演讲报告
中文
简体中文
English
網站地圖
끠
Join Us
ꁸ
回到頂部
ꂅ
ꁗ
QQ客服
ꀥ
微信二維碼
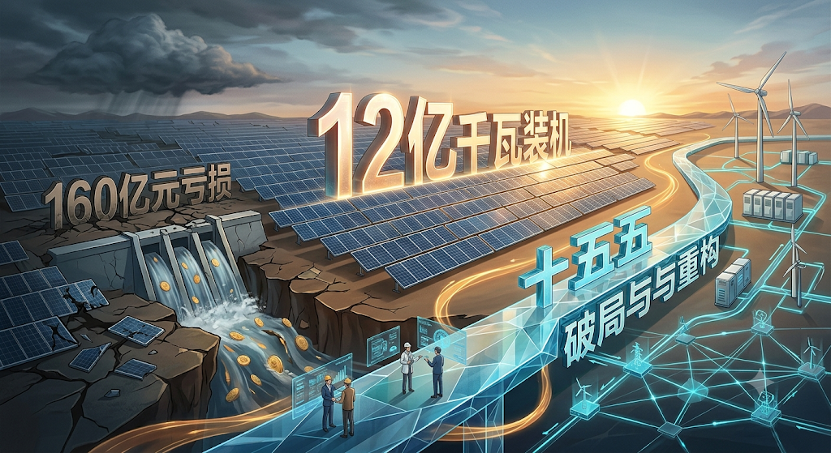
IFCE视点 | 12亿千瓦装机、160亿元亏损与“十五五”中国光伏产业的破局与重构
近日,两条几乎同时出现的新闻,勾勒出了中国光伏产业颇具反差的一幕。
一边是国家发展改革委、国家能源局发布《可再生能源发展“十五五”规划》,明确提出,“十五五”时期我国可再生能源将进入“扩量提质、可靠替代”的新发展阶段。到2030年,全国可再生能源发电总装机达到35亿千瓦左右,其中风电、太阳能发电总装机达到28亿千瓦以上,年发电量达到4万亿千瓦时以上。
另一边,却是光伏企业仍深陷亏损。据报道,截至2026年7月21日,已有21家光伏上市公司披露上半年业绩预告,合计预计亏损130.38亿—167.97亿元,与去年同期166.81亿元的亏损规模基本持平;其中硅料、硅片、电池、组件等13家主产业链制造企业全线预亏。
一边是国家规划继续扩大新能源规模,一边是企业持续巨额亏损;一边是光伏装机不断创出新高,一边是制造端价格战和产能过剩迟迟没有结束。看起来,这是典型的“冰火两重天”。但真正需要回答的,并不是“国家为什么还要发展一个亏损的行业”,而是:为什么中国已经拥有全球最大的光伏市场,制造企业反而普遍赚不到钱?
答案恰恰揭示了中国光伏正在经历的一次深刻转折:国家能源转型仍处于扩张周期,光伏制造业却已经进入产能出清周期。中国仍然需要更多光伏发电,但已经不需要更多低水平、同质化的光伏制造产能。
01
12亿千瓦装机说明,中国光伏的问题不是“没有市场”
讨论当前光伏产业的亏损,首先要看到一个基本事实:中国光伏市场从未如此庞大。截至2025年底,全国太阳能发电装机已经达到12亿千瓦,同比增长35.4%;风电装机达到6.4亿千瓦。国家能源局数据显示,2025年新增太阳能发电装机约3.18亿千瓦,风光累计装机达到18.4亿千瓦,历史性超过火电。
《规划》正是以这一规模为新的起点:2025年全国可再生能源总装机23.4亿千瓦,其中风电、太阳能18.4亿千瓦;到2030年,可再生能源总装机达到35亿千瓦左右,风光达到28亿千瓦以上。也就是说,未来五年仅风光装机还要净增加至少9.6亿千瓦。
因此,把当前光伏困境简单解释为“市场饱和”,显然站不住脚。一个一年可以新增3亿千瓦以上光伏装机的市场,制造端却仍然出现上百亿元亏损,说明真正的问题不是没有需求,而是过去几年制造能力增长得比需求更快。
过去在“双碳”目标、全球能源转型、地方招商和资本推动下,硅料、硅片、电池、组件各环节迅速扩产。对于单个企业而言,扩大规模可以降低成本;但当所有企业都同时扩产,规模竞争最终就会变成价格竞争。
于是出现了一个看似反常的现象:光伏组件越来越便宜,光伏发电的经济性越来越好,生产组件的企业却越来越难赚钱。所以,今天中国光伏面临的并不是产业失去前景,而是一个典型的结构性问题:市场仍在增长,但供给扩张过快;技术不断进步,但同质化竞争把技术进步创造的利润迅速让渡给了下游。
这也是为什么不能把2030年28亿千瓦风光装机目标理解成新一轮制造业“大扩产”的政策信号。28亿千瓦是国家能源需求目标,不是光伏制造业的产能规划,更不是现有过剩产能的利润保证书。“十五五”真正需要实现的是两件事情同时推进:需求侧继续扩量,供给侧坚决出清。
02
“十五五”最大的变化,是从“装多少”转向“关键时候能顶上多少”
相比单纯的装机数字,《规划》中更值得行业重视的其实是另外几个关键词:提质、可靠替代、系统友好。
过去十多年,我国新能源首先解决的是“有没有”和“够不够”的问题,因此最受关注的是装机容量。但当风光装机已经达到18.4亿千瓦以后,电力系统面对的问题发生了变化。中午太阳最好的时候,光伏可能大量发电;到了夏季或冬季晚高峰真正缺电的时候,太阳已经落山。如果光伏只有装机,没有储能、调节和系统支撑能力,那么装机数字再大,也不能完全替代传统稳定电源。
因此,《规划》提出,到2030年,全国风电光伏含源侧配建储能的平均置信出力达到8%,其中风电约11%、光伏约6%;迎峰度夏、度冬晚高峰风光电量占比达到20%以上;“十五五”期间新增可再生能源可靠顶峰发电能力3亿千瓦以上。所谓置信出力,通俗讲,就是在电力系统最需要电的时候,新能源有多少装机能够比较可靠地“顶得上”。
《规划》进一步要求,到2030年,新建集中式风光电站置信出力原则上不低于10%,并鼓励有条件的项目超过20%。这是一个很重要的政策变化。过去光伏竞争的是“装多少”“多少钱一瓦”;未来还要竞争“关键时候能够提供多少可靠电力”。
因此,企业竞争也必然从单纯的组件制造进一步转向:高效光伏+储能+构网能力+功率预测+智能调度+电力市场交易。这意味着光伏正在从一个以设备制造为核心的产业,逐渐转变成一个强调系统价值的能源产业。
03
下一轮增长不只是继续装光伏,而是让光伏进入更多产业
光伏继续发展的另一大约束是消纳。随着风光装机快速增加,传统“建设电站—接入电网—上网卖电”的模式面临越来越明显的系统压力。因此,此次《规划》一个非常重要的变化,就是提出“以电为核心、非电为突破”,推动新能源向工业、交通、建筑、数据中心以及氢能等领域延伸。
“十五五”期间,“三北”风电光伏基地新增装机3.7亿千瓦以上,全国分布式新能源新增装机3亿千瓦以上。与此同时,工业园区、经济开发区、矿区、交通基础设施、公共建筑、农村以及数据中心都被纳入新的新能源应用场景。
尤其值得重视的是非电利用。到2030年,可再生能源非电利用规模将达到约1.5亿吨标准煤,可再生能源制氢规模从2025年的25万吨提高到200万吨。规划还提出在东北、黄河“几字弯”、华北北部、天山北麓等地区布局绿色氢氨醇基地,并推动钢铁、水泥、化工、纺织、医药、造纸、食品加工等行业开展风光供电、供热。
这实际上是在重新定义光伏的市场边界。未来光伏第二条增长曲线,很可能越来越多来自:光伏+储能、光伏+工业园区、光伏+数据中心、光伏+绿氢、光伏+绿色燃料、光伏+建筑、光伏+交通。过去卖的是一块组件,未来更有价值的产品可能是一套能源解决方案。
对于光伏制造企业而言,这一点尤其重要。只有从“卖设备”走向“提供能源”,才能逐渐摆脱每瓦几分钱的低价竞争,把盈利空间从制造端扩展到设计、集成、运营和能源服务端。
04
国内要做减法:光伏必须从“拼产能”回到“拼技术、拼系统”
因此,“十五五”时期,中国光伏首先还是要解决国内供给侧的问题。不能指望未来9.6亿千瓦以上的新增风光需求,把今天所有过剩产能自然消化掉。相反,必须通过市场机制、技术迭代和产业政策,让效率低、成本高、技术落后的产能真正退出。
《规划》已经明确提出加强前沿技术和高端装备攻关,包括加快钙钛矿叠层电池等高效光伏电池产业化技术研究,发展构网型技术装备,提高新能源功率预测水平,利用人工智能提升运维能力。
与此同时,新能源企业还必须真正学会在电力市场中赚钱。《规划》提出提高新能源场站市场化运营能力,加强功率预测和交易决策能力,支持多年期购电协议、合同能源管理等商业模式。
未来行业很可能出现一种看似矛盾、实际上正常的变化:全国光伏装机继续增长,但光伏制造企业数量减少;光伏发电量继续增加,但制造产能增速下降;行业总体规模仍然巨大,但利润重新向技术领先、系统能力强和经营效率高的企业集中。
这不是产业衰退,而是产业成熟。中国光伏必须从过去的“谁扩产快”,转向“谁技术领先”;从“谁组件便宜”,转向“谁能够创造更高的系统价值”;从“谁出货量最大”,转向“谁能够持续盈利”。
05
海外要做加法,但“走出去”不能再停留在产品出口
除了国内去产能,国际市场仍然是中国光伏非常重要的增长空间。特别是亚洲、非洲、拉丁美洲、中东等全球南方地区,工业化、城市化、电力普及以及绿色转型将产生大量新增能源需求。2026年6月,中国太阳能产品对东南亚、南亚和非洲的出口仍同比增长,也说明这些新兴市场的需求具有较强韧性。
《规划》也明确提出,要深化可再生能源国际合作,加强投资开发、工程建设、装备制造等环节协同,并推动中国技术、标准和认证体系进一步参与国际合作。但是,中国光伏过去依靠低成本产品大规模出口的全球化模式,正在面临越来越高的门槛。美国针对亚洲太阳能产品持续采取反倾销、反补贴等贸易措施,并正在加强对所谓规避关税行为的审查;欧盟《净零工业法》则开始在可再生能源招标中引入供应链韧性、可持续性等非价格标准,以强化欧洲本土清洁能源制造能力。
这说明,仅仅依赖“中国生产—海外销售”,越来越难成为长期战略。中国光伏的国际化必须改变方式。首先就是从产品走出去转向产能走出去。
在具备市场规模和投资条件的国家,与当地合作建设电池、组件、逆变器、储能等制造能力,通过当地生产、当地就业、当地人才培养和当地供应链建设,真正嵌入当地经济。但产能出海不能仅仅为了规避关税。如果只是把最后一道生产工序搬到第三国,很容易再次遭遇原产地审查和贸易壁垒。真正可持续的本地化,必须回答一个问题:中国新能源投资究竟能够给当地带来什么?只有创造就业、形成税收、培养人才、建立供应链和工业能力,才能把一个出口市场变成一个长期产业市场。
06
比“产能出海”更重要的是“体系走出去”
中国新能源真正具有全球竞争力的,也并不只是光伏组件。经过二十多年发展,中国已经形成了从光伏、风电、储能、逆变器、输配电,到工程建设、数字能源管理、运营维护乃至绿色金融的完整产业能力。因此,下一阶段国际化应该进一步从产品走出去、产能走出去,升级为产业链和体系走出去。
对于许多全球南方国家而言,真正缺少的并不是几百万块便宜的光伏组件,而是把丰富的太阳能、风能资源转化为可靠能源和工业发展能力的一整套体系。比如非洲部分缺电地区,需要的可能是“光伏+储能+微电网+农业加工+冷链”;资源型国家可能需要“新能源+矿山电气化+绿色矿产加工”;工业化起步国家需要“风光储+绿色工业园区+本地制造”;港口国家则可以发展“新能源+绿氢+绿色甲醇/绿氨+港口加注”。这时输出的就不再是一块组件,而是:能源规划+技术方案+项目开发+融资+EPC+本地制造+人才培训+运营维护+标准认证。这里恰恰存在一个值得探索的新路径。
最近,国际清洁能源论坛(IFCE)与联合国工业发展组织(UNIDO)正在合作推动面向全球南方国家的清洁能源系统解决方案,不失为中国新能源“体系走出去”的一种实践方向。IFCE可以发挥连接中国清洁能源产业、国际机构和专业资源的平台作用,与UNIDO在全球南方的工业发展和国际合作能力结合,选择真正具有能源和产业需求的国家,以工业园区、矿区、农业加工区、港口、数据中心等具体场景为切入口,组织光伏、风电、储能、氢能、电网、数字能源以及金融机构共同参与。最终提供的不是一个“中国设备采购清单”,而应该是一套可投资、可建设、可运营、能够创造当地就业和产业价值的清洁能源系统方案。
这也必须与简单向海外转移国内过剩产能严格区分。真正的“体系走出去”,不是把中国过剩的生产线搬出去,而是把中国已经形成的技术能力、工程能力、产业组织能力和能源系统解决能力与当地发展需求结合起来。只有这样,“走出去”才能从贸易逻辑升级为产业合作和发展合作,也才能真正帮助中国新能源企业摆脱单纯的低价竞争。
07
GCNR研判:国内做减法,海外做加法
把2025年中国光伏12亿千瓦装机、2026年上半年上市公司约160亿元亏损和2030年风光28亿千瓦以上目标放在一起看,所谓“冰火两重天”其实并不矛盾。
它反映的是三个周期正在同时发生:国家能源转型周期仍然向上,所以中国还需要大量光伏;制造业产能周期正在向下出清,所以中国不需要更多低效和重复的光伏产能;而中国光伏全球化则正在进入新的阶段,需要从产品出口逐步转向本地制造、产业合作和系统解决方案。
因此,中国光伏下一阶段真正需要做的是:国内做减法,海外做加法;制造产能做减法,技术和系统价值做加法。在国内,不能再依靠无限扩产,而要靠技术进步、系统能力和市场化经营;在海外,也不能仅靠低价组件出口,而要从产品走出去、产能走出去,进一步走向产业链和体系走出去。
对于已经拥有12亿千瓦光伏装机和全球最完整新能源产业链的中国而言,未来衡量产业竞争力的标准,不应该只是全球还有多少块光伏组件由中国制造,而应该进一步看:有多少清洁能源系统由中国企业参与规划、建设和运营,有多少全球南方国家能够借助中国的技术和产业能力建立自己的绿色能源和绿色工业体系。
所以,“十五五”真正需要退出的不是光伏,而是依靠低水平重复扩张、低价抢单和同质化竞争维持增长的旧模式。而真正需要走出去的,也不只是产品和产能,而是中国新能源经过二十多年积累形成的技术、工程、产业组织和系统解决方案能力。
这或许才是12亿千瓦装机与160亿元亏损同时出现时,最值得读懂的深层信号:中国光伏的规模扩张时代并没有结束,但单纯依靠规模取胜的时代正在结束。下一轮竞争,将从制造规模转向系统价值,从产品全球化走向能力全球化。
重要提示:本文为GCNR研究成果,仅代表研究团队对相关形势的分析与解读,不代表IFCE的官方观点或政策立场。文章仅供参考,不构成投资或政策建议。
GCNR原创文章 转载请注明来源
IFCE视点 | 美国为何此时与沙特签署核协议?能源转型背后的利益与博弈
IFCE视点 | 攻坚2030:中国碳达峰“施工图”释放了哪些关键信号?
IFCE视点 | “十五五”新型能源体系建设的重点任务与实施挑战
GCNR研报 | 大洗牌!核电“王者归来”与光伏大爆发:中东欧如何重塑能源大底盘?
ꄴ
上一篇:
無
ꄲ
下一篇:
無
2026-07-26
ꄀ
收藏
分享到:
0
首頁
ꄲ
3. 研究與觀點
ꄲ
3.1 GCNR视点
ꄲ
IFCE视点 | 12亿千瓦装机、160亿元亏损与“十五五”中国光伏产业的破局与重构
本网站由阿里云提供云计算及安全服务
本网站支持
IPv6
本网站由阿里云提供云计算及安全服务
本网站支持
IPv6
本网站由阿里云提供云计算及安全服务
本网站支持
IPv6
本网站由阿里云提供云计算及安全服务
本网站支持
IPv6