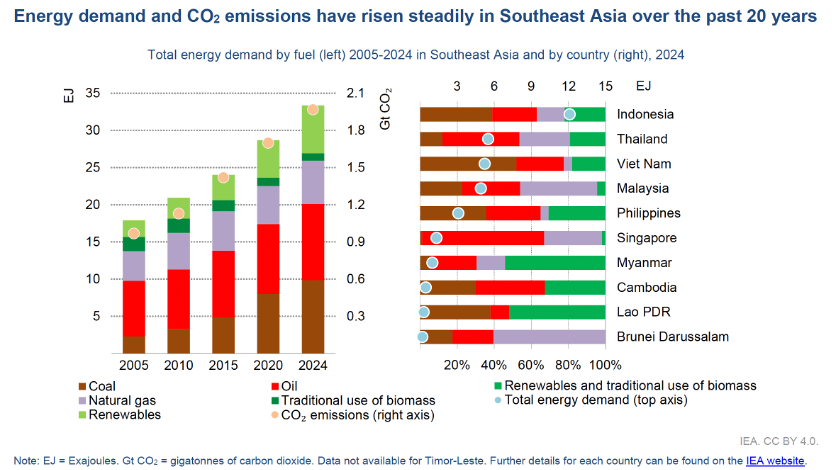
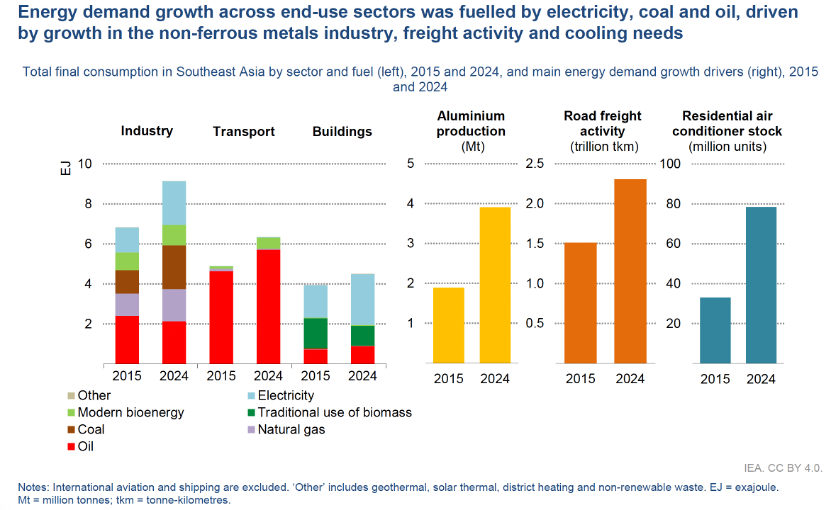
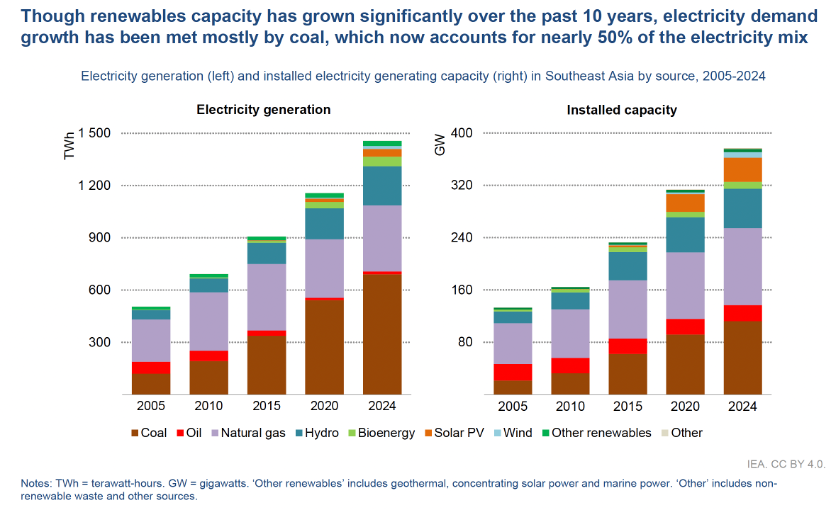
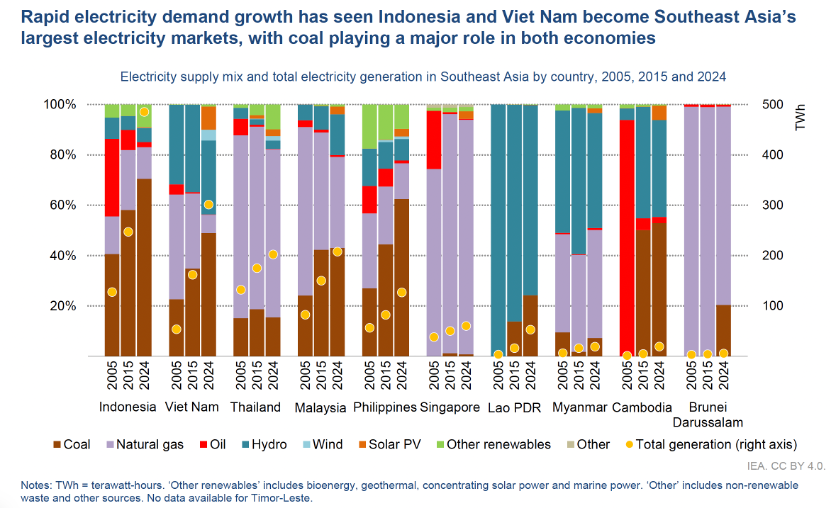
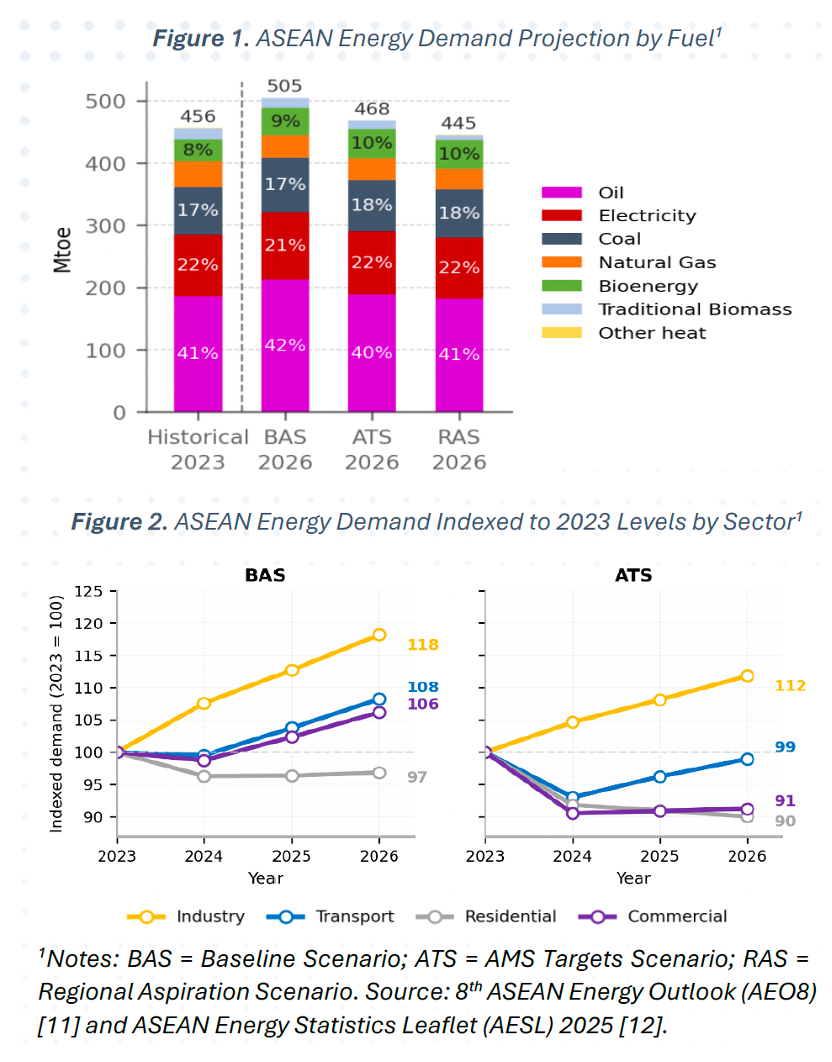
导语过去十年,东南亚经济年均增长约4%,2024年经济总量约占全球的4%;同期能源需求年均增长同样接近4%,累计增幅达到40%,并贡献了全球能源需求增量的约10%。经济与能源需求基本同步增长,说明东南亚尚未形成明显的经济增长与能源消费脱钩。更值得注意的是,2015年以来区域新增能源需求中,超过70%仍由煤炭、石油和天然气满足,能源相关二氧化碳排放也以年均约4%的速度上升。这组数据构成理解东南亚能源转型的起点。与能源需求已经趋于稳定的欧洲、日本等经济体不同,东南亚不是在一个总量基本不变的能源体系中替换化石能源,而是在工业化、城市化和居民消费升级持续推高需求的同时调整能源结构。因此,判断东南亚转型进展,不能只看风电、光伏和电动汽车增长了多少,还要比较清洁能源增量与整体能源需求增量:新增清洁能源能否覆盖新增需求,决定化石能源消费何时停止扩张;只有清洁能源增长持续超过能源需求增长,区域能源体系才可能由“增量替代”进入“存量替代”。本文历史数据主要采用国际能源署的东南亚统计口径。部分历史图表因数据不足暂不包括东帝汶;东盟能源中心的2026年展望则采用东盟成员国口径。01十年增长40%:东南亚尚处于能源消费扩张期2015—2024年,东南亚能源需求累计增加40%,相当于年均增长约4%。同期区域经济年均增长也约为4%。能源需求与经济增速大体同步,表明经济活动增加仍会带来近似比例的能源消费增长。这种增长模式与发达经济体存在明显差别。在不少发达经济体,产业结构服务化、人口增长放缓和设备效率提高,使能源需求趋于稳定甚至下降;东南亚则同时受到制造业扩张、基础设施建设、机动车增加、电器普及和人口增长推动,新增经济活动仍具有较高能源需求。从全球比较看,东南亚2024年经济总量只占全球约4%,却贡献了2015年以来全球约10%的能源需求增量。换言之,东南亚对全球新增能源需求的贡献,已经明显高于其经济体量占比。能源需求增长还直接转化为排放增长。2015年以来,区域能源相关二氧化碳排放年均增加约4%,与能源需求增速基本一致。这说明能源结构和能源效率的改善,尚不足以显著改变经济增长、能源消费与碳排放之间的关系。图1:2005—2024年东南亚分能源品种能源需求及二氧化碳排放引用出处: IEA, Southeast Asia Energy Outlook 2026, 2026, p.23.从短期趋势看,这种扩张仍在延续。东盟能源中心预计,在缺少新增政策干预的基准情景下,东盟能源消费将在2023—2026年间再增长10.7%,三年增幅相当于年均约3.4%。工业仍是最主要的增长来源,石油仍占终端能源消费约42%。由此可以得出第一个基本判断:东南亚能源转型不是在需求平台期展开,而是在需求持续扩张期展开。这意味着,区域不仅要建设清洁能源替代现有化石能源,还要首先为每年新增的工业、交通和建筑需求提供能源。需求端增长越快,清洁能源替代存量化石能源的时间就越晚。02煤炭与可再生能源增长最快,但两者的基数和作用完全不同2015年以来,东南亚主要能源品种几乎都在增长,唯一明显下降的是传统生物质使用。区域能源结构并没有表现为一种能源大规模替代另一种能源,而是煤炭、石油、天然气和现代可再生能源共同扩张。其中,煤炭是增长最快的主要能源。2015—2024年,煤炭需求年均增长约8%,其在区域能源结构中的占比由20%提高至30%。煤炭占比十年上升10个百分点,说明其增长不仅快于石油和天然气,也明显快于能源需求总体增速。可再生能源是第二快的增长来源,年均增速约为7%。其中,太阳能和风能年均增速达到约35%,显著高于其他能源。但这一增速建立在较低基数之上。到2024年,现代生物能源、水电和地热仍占东南亚可再生能源供应的95%以上,风电和光伏尚未成为区域一次能源供应的主体。煤炭和可再生能源同时高速增长,反映的不是两条相反趋势相互抵消,而是它们正在满足不同类型的新增需求。煤炭主要支撑电力、冶炼和重工业扩张;水电、地热、风电和光伏则更多进入新增电源和部分低碳产业。由于总需求增长较快,可再生能源增加尚未迫使煤炭消费下降。石油需求的增速低于煤炭,但绝对规模和进口影响更大。2015年以来,区域石油需求年均增长约1.5%,2024年达到约500万桶/日。与此同时,区域原油产量已较20世纪90年代峰值下降约40%,原油进口量比2015年增加30%以上。天然气约占东南亚能源结构的五分之一。2015年以来区域天然气需求年均增长约1%,产量则略有下降。过去依靠印度尼西亚和马来西亚保持较强LNG出口能力的区域天然气格局,正在向国内需求上升和贸易余额收窄转变。将四类能源放在一起比较,可以看到东南亚能源体系正在形成两种并行变化:一方面,煤炭仍在扩大,继续承担电力和工业增长的主体能源;另一方面,石油和天然气的国内供应能力相对减弱,需求增长更多转化为进口依赖。可再生能源虽然增速很快,但尚不足以同时覆盖新增需求和替代现有化石能源。这意味着,东南亚的能源安全问题正在发生变化:过去主要关注能源供应能力,未来则需要同时关注化石燃料进口量、国际价格波动和海上运输通道风险。03工业、交通和建筑分别锁定煤炭、石油与电力增长2015—2024年,东南亚终端能源消费增加约4.5艾焦,年均增长约2.5%。工业和交通贡献了大部分增量,建筑用能则因电气化和电器普及发生明显结构变化。图2的三个部门的能源增长模式并不相同:工业增长主要由煤炭、电力和天然气支撑;交通增长主要由石油支撑;建筑增长 increasingly 由电力支撑,同时仍保留LPG和传统生物质消费。这种部门差异决定了,东南亚不能依靠单一能源技术完成转型。增加可再生能源发电主要改变电力供应,减少交通石油需求需要电动化、公共交通和车辆能效,降低工业煤炭和天然气需求则需要生产工艺和热力系统改造。图2: 2015年和2024年东南亚分部门、分燃料终端能源消费及主要需求增长驱动因素出处: IEA, Southeast Asia Energy Outlook 2026, 2026, p.26.1. 工业:9艾焦需求背后的制造业与冶炼扩张工业是东南亚最大的终端能源消费部门,2024年约占区域终端能源消费的45%。2015—2024年,工业能源需求增加35%,达到约9艾焦。工业增长并不只是一般制造业产量增加。过去十年,区域铝产量由约200万吨增至400万吨;有色金属行业,特别是镍加工的能源需求增长约六倍,其中印度尼西亚贡献约90%的增量。越南则成为水泥、钢铁及纺织、皮革、食品等制造业用能增长的重要来源。产业扩张直接改变了工业燃料结构。十年间,东南亚工业用煤需求增加近90%,工业用电量增加约75%,天然气需求增加45%;工业石油消费反而净下降约10%。煤炭、电力和天然气增速明显高于工业能源需求总体35%的增幅,说明工业内部正在同时发生两种变化:一般制造业逐步电气化,而金属冶炼、水泥和钢铁等高耗能产业扩张又增加了煤炭和天然气消费。尤其值得注意的是,印度尼西亚工业用电量自2015年以来接近增长两倍,区域非能源密集型工业用电接近翻番,其贡献了同期电力需求增量的40%以上。这些数据表明,东南亚工业化本身并非必然导致高碳增长,关键在于新增工业由什么能源供电。电子、纺织和食品等行业扩大用电,可以为清洁电力替代直接燃煤和燃油创造条件;但若镍、铝和钢铁新增产能继续主要依靠煤电和自备煤电,区域可能形成“清洁技术产品增加、生产过程排放同步增加”的矛盾。2. 交通:6.5艾焦需求主要由道路和石油推动2024年,东南亚交通能源需求接近6.5艾焦,比2015年增长约30%。石油约占区域终端能源需求的45%,道路交通又占区域约500万桶/日石油需求的一半以上。推动石油需求的首要因素不是私人乘用车,而是道路货运和整个道路交通体系。2015—2024年,重型货车运输周转量增加55%,区域公路货运量接近2.5万亿吨公里。制造业扩大、港口物流增长和铁路替代不足,使更多经济活动直接转化为柴油需求。同期汽车保有量由每千人60辆增至80辆,增幅约三分之一。东南亚还拥有全球最大的两轮和三轮机动车群体,这些车辆承担了区域约一半的客运周转量。从新增能源来源看,石油满足了2015年以来交通能源需求增量的约75%,其余主要由生物能源承担,交通用电量虽然翻番,但绝对规模仍然较小。2025年,电动汽车已约占区域新车销量的五分之一,但电动两轮和三轮车仅占相关新车销量约6%,电动卡车销量仍接近可以忽略不计。这组比较说明,电动乘用车市场快速增长尚未改变交通能源总量。只有电动两轮车、货运车辆、公共交通和铁路同步发展,石油在东南亚交通体系中的主体地位才可能发生实质变化。3. 建筑:需求增量越来越集中于电器和制冷2024年,东南亚建筑能源需求约为4.5艾焦。2015—2024年,区域电力接入率由86%提高至97%,清洁烹饪覆盖率由63%提高至83%,传统固体生物质在建筑中的使用量下降约三分之一。能源接入改善的同时,居民用能开始由“是否有能源”转向“使用多少现代能源服务”。过去十年,建筑部门用电量增加约250太瓦时,增量与工业部门大体相当;拥有空调的家庭比例约增加一倍,洗衣机拥有量增加三分之一,冰箱拥有量增加约20%。从设备数量看,区域冰箱和冰柜保有量已接近1.2亿台,比2015年增加约40%;洗衣机保有量约9000万台,增加50%。居民电器年用电量达到约200太瓦时,比2015年增加近60%。制冷是增长最明显的单项需求。2015年以来,东南亚制冷用电量增加一倍,目前已占区域电力需求的10%以上;约30%的家庭拥有空调,但新加坡和文莱拥有率接近80%,缅甸仅约5%。上述数据表明,建筑部门能源增长已经从照明和基础接入,逐步转向制冷、冰箱、洗衣机及其他电器。空调效率、建筑围护结构和需求响应将直接影响区域未来电力峰值,而不再只是居民消费领域的问题。04电力需求增长60%,新增发电量一半以上来自煤炭电力是东南亚增长最快的终端能源。2015年以来,区域电力需求年均增长约6%,接近全球平均增速的两倍,也高于区域整体能源需求约4%的年均增速。当前电力需求已经超过1300太瓦时,占终端能源消费20%以上。从发电侧看,东南亚发电量由2015年的约910太瓦时增至2024年的1457太瓦时,增加约547太瓦时,增幅达到60%。同期区域输配电线路长度也增长60%。新增发电量的来源具有决定性意义。煤电发电量由338太瓦时增至691太瓦时,增加353太瓦时,约占同期全部新增发电量的65%。煤电在发电结构中的占比由37%升至47%,接近区域总发电量的一半。天然气发电量在2015年和2024年均约为380太瓦时,绝对规模基本没有增加;但燃气装机容量增加约三分之一,达到118吉瓦。天然气发电占比由42%降至26%,装机增加而发电占比下降,说明部分燃气机组正在更多承担峰值、备用和调节功能。水电发电量由122太瓦时增加至225太瓦时,增加103太瓦时;装机容量由约43吉瓦提高至60吉瓦,其发电占比由13%小幅升至15%。风电和光伏增长速度最快,但绝对规模仍然有限。两者合计装机由2015年的约4吉瓦增至2024年的45吉瓦以上,扩大约十倍;光伏发电量由3太瓦时增至44太瓦时,风电由1太瓦时增至18太瓦时。两者合计发电量约62太瓦时,仅占区域发电量略高于4%。图3: 2005—2024年东南亚分能源发电量与发电装机容量出处: IEA, Southeast Asia Energy Outlook 2026, 2026, p.31.将图3数据放在一起,可以更清楚地看到过去十年的电力结构变化:
区域新增发电量约547太瓦时;
煤电增加约353太瓦时;
水电增加约103太瓦时;
风电和光伏合计增加约58太瓦时;
天然气发电基本不变;
油电减少约13太瓦时。
也就是说,煤电贡献了大约三分之二的新增发电量,水电贡献接近五分之一,风光合计贡献约一成。风电和光伏虽然实现了最高增速,但决定电力系统总体碳强度的仍是煤电扩张。这也解释了为什么东南亚电气化正在加速,而区域能源相关二氧化碳排放仍持续上升:更多终端需求转向电力,但新增电力主要由煤炭满足,部分终端减排因此被发电端排放抵消。05同一地区存在五种不同的能源结构区域平均数据能够说明东南亚的总体趋势,却容易掩盖成员国之间的巨大差异。按2024年能源消费规模看,印度尼西亚明显高于其他国家,泰国、越南和马来西亚构成第二梯队,菲律宾、新加坡和其他成员国规模相对较小。从终端能源结构看,多数东南亚国家以石油为最大能源来源,但部门构成不同。印度尼西亚工业和交通规模最大,泰国能源消费中交通和工业占比较高,越南工业用能占比突出,新加坡则受到炼化、化工和高度城市化交通体系影响。从电力结构看,各国大体可以划分为五种类型。第一类是煤电主导型。2024年,煤电约占印度尼西亚发电量的70%,菲律宾接近三分之二,越南接近50%,马来西亚约45%。这四个国家同时也是区域主要制造业和电力增长市场。第二类是天然气主导型。天然气提供新加坡几乎全部电力,并约占泰国发电量的三分之二。两国煤炭资源有限,天然气供应、LNG进口和区域电力交易因而具有更高的能源安全意义。第三类是水电主导或高度依赖水电的国家。老挝依托水电形成出口型电力体系,水电在缅甸和越南也占有重要地位。柬埔寨的水电和进口电力同样具有较大影响。第四类是多元混合型。马来西亚同时拥有煤电、天然气、水电和光伏,印度尼西亚除煤炭外还拥有天然气、水电、地热和生物能源。资源多元并未自动带来低碳结构,关键仍在于不同电源的实际发电量和新增投资方向。第五类是新型可再生能源率先扩大型。越南2024年风光发电量接近40太瓦时,占本国发电量约13%,明显高于东南亚平均略高于4%的水平;柬埔寨风光占比接近6%,泰国和菲律宾约4%,马来西亚和新加坡约3%。图4: 2005年、2015年和2024年东南亚各国电力结构与发电量引用出处: IEA, Southeast Asia Energy Outlook 2026, 2026, p.32.图4的国别差异说明,东南亚不存在一条完全统一的能源转型路线。煤电占比较高、机组较年轻的国家,需要处理煤电资产、工业自备电源和电网灵活性;天然气主导型国家需要控制LNG进口风险;水电资源国则需要处理跨境输电、季节变化和生态影响;岛屿国家还面临电网规模小、系统分散和基础设施成本高等问题。东盟可以制定共同目标、推动跨境电网和区域规则,但各国电源组合、投资顺序和转型速度仍将保持显著差异。06三组数据决定东南亚能源转型的基本方向综合2015—2024年的能源数据,可以提炼出三组最具解释力的比较。第一组是能源需求增长40%,超过70%的增量由化石能源满足。这一结果说明,东南亚过去十年的清洁能源增长尚未成为满足新增需求的主体。第二组是工业能源需求增长35%、交通增长30%,而建筑用电增加约250太瓦时。区域能源增长不是由单一行业推动,而是工业化、物流扩张和居民能源消费升级共同作用。第三组是发电量增长60%,其中煤电增加353太瓦时,风光合计只增加约58太瓦时。清洁电力增速很高,但煤炭在新增电力中的绝对贡献仍明显更大。图5: 2023—2026年东盟分燃料能源需求预测与分部门能源需求指数出处: ASEAN Centre for Energy, ASEAN Energy in 2026, 2026, p.6, Figure 1、Figure 2.由此可以形成对东南亚能源体系的四项基础判断。其一,东南亚仍处于能源需求扩张期。能源转型的近期首要任务,是改变新增能源需求的供应来源,而不是假设总需求很快见顶。其二,工业是决定区域能源结构的核心部门。工业不仅约占终端能源消费45%,还同时推动煤炭、电力和天然气需求。制造业和矿产加工使用何种能源,将直接影响区域未来排放路径。其三,石油是终端能源体系中最难替代的部分。道路交通、公路货运、两轮车和石化需求,使交通电气化即使快速增长,也需要较长时间才能转化为石油消费下降。其四,电力是最有可能率先低碳化的领域,但过去十年的新增电力主要由煤炭满足。风光装机增加本身不足以证明电力转型已经完成,必须比较其发电增量与煤电增量。结语:东南亚首先要让清洁能源覆盖新增需求东南亚能源体系正在同时经历三种变化:能源需求总量快速扩大,化石能源供应的外部依赖上升,清洁能源和电气化开始加速。这三种变化并不是依次发生,而是相互交织。工业化提高煤炭、天然气和电力需求,交通和石化扩大石油消费,空调和数据设备增加电力负荷;与此同时,风电、光伏、水电、电动汽车和生物能源也在增长。因此,东南亚能源转型的关键不在于某一种清洁技术是否实现高增速,而在于不同能源增量之间的数量关系。2015—2024年的数据已经给出清晰结果:能源需求增长40%,超过70%的增量由化石能源满足;发电量增长60%,煤电贡献约三分之二的新增电量;风光装机扩大约十倍,却只占2024年发电量略高于4%。这些数字表明,东南亚尚未进入化石能源大规模存量替代阶段。近期更现实的分界点是:清洁能源能否由满足部分新增需求,转向覆盖大部分乃至全部新增需求。只有实现这一步,煤炭、石油和天然气的绝对消费量才可能逐步见顶;也只有在增量能源供应发生根本变化后,东南亚才真正具备推进存量化石能源替代的条件。GCNR原创文章 转载请注明来源东南亚能源转型研究·导读 | 东南亚能源转型进入“安全、增长与脱碳”三重约束期全球聚变产业化竞赛八个关键问题① | 全球聚变能源竞争进入新阶段:中美欧日英正在争夺什么?2026全球碳定价体系② | 从10美元到21美元:全球碳价翻倍,但区域差距仍然巨大2026全球新能源趋势② | 全球用电量到2050年增长69%:下一轮电力需求从哪里来?全球氢能产业观察·导读 | 全球氢能进入“商业兑现期”:重新判断产业前景的十个问题