计时中
首頁
首頁
關於論壇
關於論壇
論壇簡介
論壇章程
組織機構
論壇領導成員
專家諮詢委員會
金融投資委員會
加入我们
资料下载
新聞中心
新聞中心
論壇動態
媒體報道
理事咨委觀點
理事單位風采
视频新闻
图片新闻
通知公告
論壇年會
論壇年會
2025年年会
2024年年會
2023年年會
2022年年會
2019年年會
2018年年會
2017年年會
2016年年會
2015年年會
2014年年会
2013年年會
2012年年會
項目活動
項目活動
商务合作
綠色新基建研究院(北京)
国际产业合作促进中心
專題會議活動
评选活动
研究出版
研究出版
全球碳中和研究院(澳門)
清潔能源藍皮書
全球碳中和智库论丛
电子图书与期刊
研究论文
会议演讲报告
中文
简体中文
English
網站地圖
끠
Join Us
ꁸ
回到頂部
ꂅ
ꁗ
QQ客服
ꀥ
微信二維碼
2026全球新能源趋势③ | 2050年可再生能源发电占比66%:全球电源结构将发生什么变化?
上一篇讨论的是需求端:到2050年,全球终端电力需求将由2025年的略高于2.7万TWh增加到约4.6万TWh。在需求增长近70%的背景下,未来电力系统面临的并不是简单的存量电源替代,而是需要同时完成两项任务:一方面满足新增电力需求,另一方面降低煤炭、天然气和石油在发电结构中的比重。
从BNEF的经济转型情景(ETS)来看,这两项变化将同时发生。到2050年,全球发电量比2025年增长约75%,但化石能源发电占比由56%降至26%;与此同时,可再生能源发电占比由34%提高到66%。换言之,未来新增电力的大部分并不是由传统化石能源承担,而主要由风电、光伏及其他可再生能源提供。
这一变化之所以重要,还在于电力部门本身在全球能源系统中的权重。目前,电力部门约占全球能源相关二氧化碳排放的46%,同时消耗全球约69%的煤炭和41%的天然气。因此,相比交通、建筑和工业部门,电源结构的变化对全球化石能源需求和碳排放具有更直接的影响。
01
全球电力系统扩张:装机规模到2050年超过目前三倍
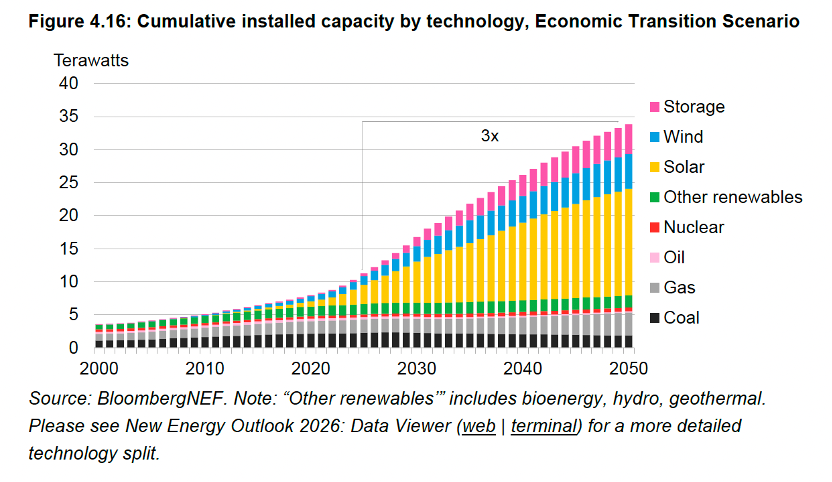
满足新增需求首先意味着电力系统本身需要明显扩张。BNEF预计,到2050年全球发电和储能总装机规模将达到目前的三倍以上。增长主要来自风电、光伏和储能,而煤电、油电等传统电源容量总体趋于下降。
其中,风电和光伏总装机由2025年的
4,191GW
增加到2050年的
21,443GW
,扩大到目前的五倍以上;二者占全球总电力装机容量的比例,也将由2025年的
37%
提高到2050年的
63%
。
因此,未来电力系统规模扩张和结构调整实际上是同步进行的。全球并不是建设一个规模基本不变、但新能源比例更高的电力系统,而是在将整个系统扩大两倍以上的过程中,让风电、光伏成为绝大多数新增容量的来源。
这也意味着需要注意“装机”和“发电量”的区别。2050年风光占全球装机容量约63%,但发电量占比约56%。这主要与风光资源的利用小时数和容量因子有关。因此,仅比较装机规模容易高估风光在实际能源供应中的占比,判断能源结构变化仍应主要观察发电量。
图7 全球分技术累计电力装机容量,经济转型情景,2000—2050年
另一个值得关注的变化是电源布局日益分散。随着户用和工商业分布式光伏、用户侧电池等快速增长,到2050年约
23%的全球电力装机直接位于消费者侧
;如果再计入大型光伏、陆上风电和大型电池等接入配电网络的资产,到2050年约
73%的电力容量将与配电网连接
,目前这一比例约为38%。
因此,未来电源结构变化不只是“煤电减少、风光增加”,同时意味着电力系统从主要依靠少数大型集中式电站,逐步增加大量分布式和靠近负荷侧的电源与储能资产。这一变化最终会反映到配电网投资、调度模式和电力市场运行上,相关问题将在后文进一步讨论。
02
可再生能源:从三分之一电量提高到三分之二
从实际发电量看,BNEF预计未来25年可再生能源的增长具有相当明确的阶段性。2025年,可再生能源约占全球发电量的
34%
。到2030年,这一比例提高至
47%
,并首次超过化石能源。到2035年,可再生能源占比进一步达到约
56%
。2040年达到
61%
。2050年达到
66%
。
也就是说,从2025年到2035年的十年间,可再生能源发电占比由大约三分之一提高到一半以上;再经过15年,到2050年提高到约三分之二。增长速度并不是完全均匀的,最大的结构变化集中在当前到2035年前后。
与之相对应,煤炭、天然气和石油三类化石能源发电合计占比由2025年的
56%
降至2030年的
44%
,到2050年进一步下降至
26%
。其中2050年天然气约占全球发电量
17%
,煤炭约占
8%
,石油发电则进一步边缘化。
因此,2030年前后是BNEF基准情景中一个比较清晰的数量分界点:此前,全球电力系统仍以化石能源发电为主;此后,可再生能源的发电量开始超过化石能源,并逐渐拉开差距。
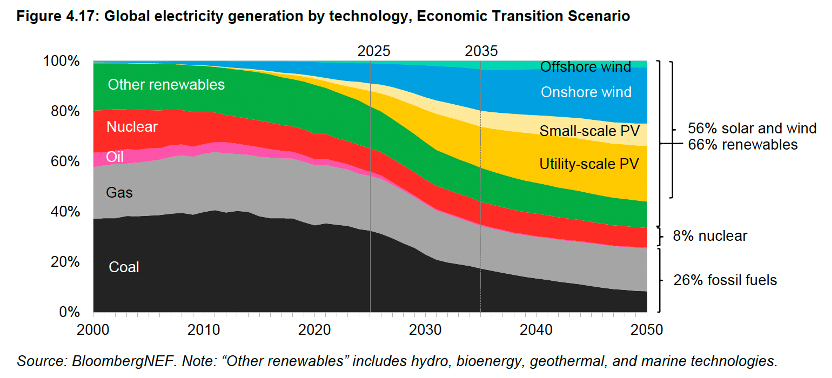
图8 全球分技术发电结构变化,经济转型情景,2000—2050年
从长期结构看,2050年的全球电力供应大致可以分成三个部分:第一部分是风电和光伏;第二部分是水电、生物质、地热等其他可再生能源,加上核电;第三部分则是仍然保留的天然气、煤炭和少量石油发电。图8已经标出了2050年的四个关键数字:
66%可再生能源、56%风光、26%化石能源、8%核电
。因此,BNEF基准情景并没有假设2050年全球电力实现完全脱碳。新能源成为主体,但化石能源仍然存在,而且在部分地区继续承担重要作用。
03
风电和光伏承担了大部分可再生能源增量
进一步拆分可再生能源结构可以看到,未来增长主要来自风电和光伏,而不是所有可再生能源技术同步大幅扩张。
2025年,光伏和风电分别约占全球发电量的
9%
,两者合计约
18%
。到2050年,光伏提高到
31%
,风电提高到 25%,合计达到
56%
。
与2050年可再生能源总占比66%相比,这意味着风电和光伏本身已经贡献了绝大部分可再生能源电量,而水电、生物质、地热和海洋能等其他可再生能源合计占比相对有限。
这也说明,未来全球电力结构中最显著的变化实际上集中在两个技术上:
光伏由目前不到十分之一的发电占比上升到接近三分之一,风电由不足十分之一提高到四分之一左右。
二者的增长速度并不完全相同。BNEF认为,由于近年来光伏设备成本下降更快、项目建设周期更短,未来十年光伏发电增长速度将明显快于风电;2035年以后风电占比继续提高,但始终没有超过光伏。
其成本基础也比较清楚。2026年前后,全球新建光伏的加权平均平准化度电成本约为
39美元/MWh
,陆上风电约为
40美元/MWh
。BNEF预计到2035年,二者将分别下降至约
27美元/MWh
和
31美元/MWh
。目前在约占全球电力需求五分之四的市场中,新建风光已经能够在成本上低于化石能源替代方案。
因此,ETS中风光占比持续提高并不主要依赖于一个“全球统一提高气候目标”的假设,而是在相当程度上来自其自身成本竞争力。也正因如此,BNEF在没有增加重大气候政策假设的基准情景中,仍然得到2050年风光发电占比达到56%的结果。
不过,这种成本优势并不意味着风光在所有地区都会以相同速度发展。土地成本、风光资源条件、融资成本、天然气和煤炭价格、现有电力资产以及电力市场制度,都可能改变不同地区的最优电源组合。
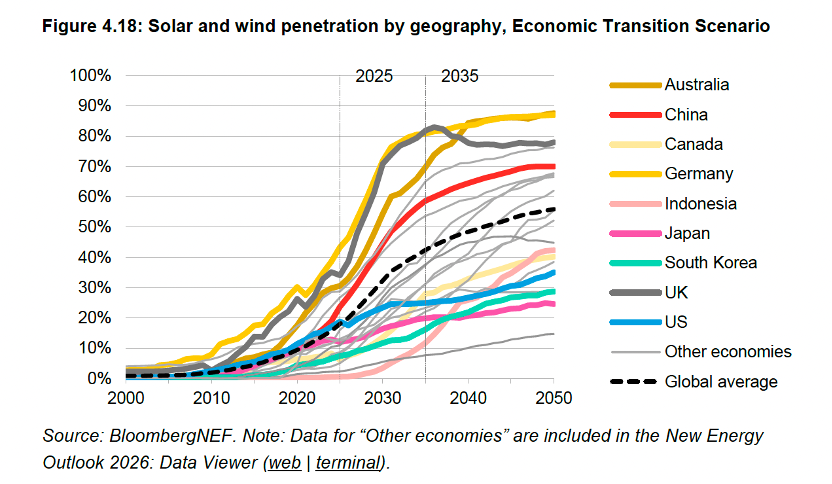
这一点从各国的风光渗透率差异中表现得十分明显。
04
从接近90%到不足30%:各国风光占比差异扩大
BNEF的区域模拟结果显示,即使使用相同的技术成本下降假设,不同国家2050年的风光发电占比仍存在巨大差异。
澳大利亚和德国由于分布式光伏经济性较好,同时有政策和市场机制支持,到2050年风电与光伏合计占比可以接近
90%
。英国的风光占比在2035年即超过
80%
,此后由于核电发电增加,到2050年略降至约
78%
。
中国的变化也十分明显。BNEF预计,中国风电与光伏合计发电占比由2025年的约
24%
提高至2035年的
56%
,2050年进一步达到
61%
。这意味着中国到2035年前后已经接近全球2050年的平均风光渗透水平。
但另一些经济体的路径明显不同。韩国由于土地和劳动力成本较高,风光与天然气相比的经济性相对较弱,到2050年风光发电占比只有约
29%
。日本受到具有竞争力的煤电、气电以及核电回升影响,可再生能源渗透率同样相对较低。美国则由于本土天然气价格较低,可再生能源占比低于全球平均水平。
因此,全球平均的“66%可再生能源”和“56%风光”并不意味着各国都将形成相似的电源结构。相反,随着技术选择越来越取决于本国资源禀赋和系统成本,各地区电源结构可能表现出更明显的差异(图9)。
图9 主要经济体风电和光伏发电占比变化,经济转型情景
05
化石能源没有同步退出:煤电下降,天然气容量反而增加
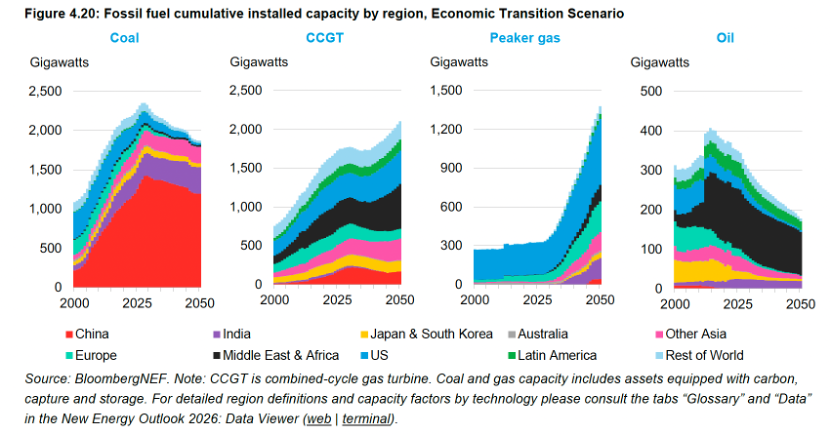
新能源发电占比提高并不意味着所有化石能源电源同步减少。BNEF对煤炭和天然气的预测存在明显差异。
煤电的下降最为明确。到2050年,全球煤电装机比2025年减少约
27%
。更值得关注的是,剩余煤电机组的运行小时数下降得更快:全球煤电平均容量因子由过去十年约
52%
降至2050年的约
30%
。这意味着煤电不仅装机减少,而且存量机组本身也越来越少承担连续基荷发电。
地区差异仍然很大。到2050年,欧洲和澳大利亚煤电装机分别下降约
96%
,美国下降约
86%
;中国煤电装机规模仅下降约
5%
,但运行小时明显下降。相反,印度和东南亚由于本地煤炭资源及成本条件,煤电容量分别比2025年增加约
26%
和
40%
。
因此,全球煤电下降主要表现为两个层次:部分发达市场直接关闭大量煤电;中国等拥有庞大存量煤电系统的市场,则更多表现为容量下降有限但利用小时明显减少;印度和部分东南亚市场甚至仍存在一定新增。
天然气则完全不同。随着可变可再生能源比例提高,快速启停的燃气调峰机组具有更高的系统价值。BNEF预计,全球燃气调峰电站容量由2025年的
327GW
增长到2050年的
1,378GW
,超过目前的四倍;联合循环燃气轮机(CCGT)容量则由
1,725GW
增加到
2,103GW
,增长约43%。图10由煤电、CCGT、燃气调峰和油电四个子图组成,其中燃气调峰容量与煤电容量的相反走势最值得关注。
到2050年,美国仍是全球最大的燃气调峰市场,未来25年新增约
262GW
;欧洲燃气调峰容量达到约
238GW
;印度则从目前较低水平增加至约
162GW
。
这形成了一个值得注意的现象:
天然气发电占比下降,并不一定意味着燃气装机容量下降
。在高比例风光电力系统中,一部分燃气机组存在的主要价值不再是全年大量发电,而是在低风、低光或负荷高峰期间提供可调度容量。因此,未来判断天然气在电力系统中的作用,不能只观察发电量,还需要同时观察其容量和利用小时数。
图10 全球煤电、联合循环燃气、燃气调峰及油电装机变化
06
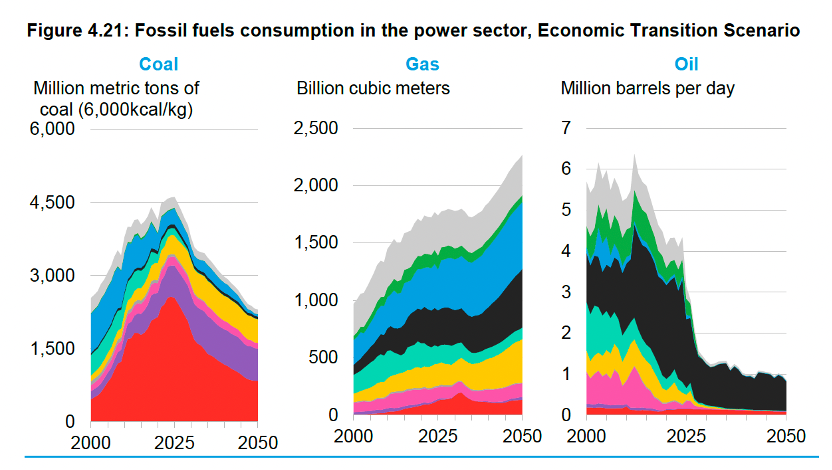
从发电量进一步看化石燃料消费:煤炭下降一半,天然气仍然增长
装机结构最终还需要落到燃料消费量上。当前全球电力部门每年消耗约
46.11亿吨煤炭
(按6,000千卡/千克折算),约占全球煤炭消费量的69%。到2050年,电力部门煤炭消费下降到约
23亿吨
,比目前减少一半以上。
天然气则呈现相反方向。全球电力部门天然气消费由2025年的
1,739bcm
增加到2050年的
2,268bcm
。尽管2032—2036年前后会因为可再生能源快速增长出现阶段性下降,但长期来看电力部门天然气消费仍高于今天。
石油在发电中的作用则越来越小。目前电力部门约消耗全球3%的石油供应,到2050年这一比例进一步降至约
1%
。图11显示:煤炭长期下降、天然气总体增加、石油趋于边缘化,三种化石燃料并不存在同步退出。
图11 全球电力部门煤炭、天然气和石油消费变化
07
同样是电力需求增长,各国选择的新增电源并不相同
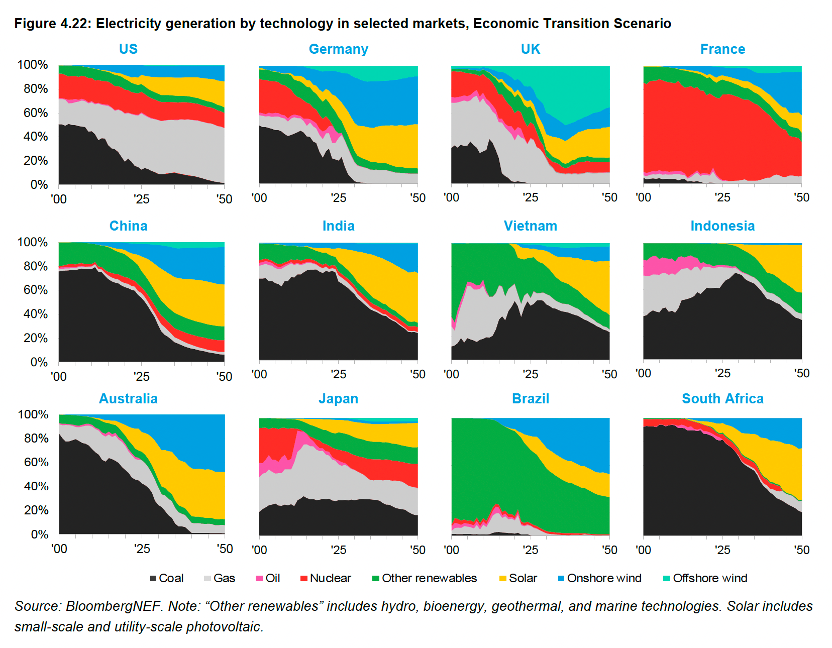
全球总量数据之外,BNEF对美国、德国、英国、法国、中国、印度、越南、印度尼西亚、澳大利亚、日本、巴西和南非12个主要市场的电源结构模拟进一步说明,不同国家面对新增用电需求时,所选择的电源组合差别很大。图12说明:不存在一条统一的“全球新能源转型路径”。
中国、德国、英国和澳大利亚的共同特点,是风电和光伏增长较快,煤电占比持续下降。中国虽然拥有规模庞大的煤电系统,但BNEF预计煤电在中国发电结构中的占比将由2025年的约
54%
降至2035年的
19%
,2050年进一步降至约
7%
。
印度、越南和印度尼西亚的情况不同。由于电力需求增长较快,同时风电等新能源在部分地区的经济性相对较弱,新增需求中仍有较多部分由煤炭和天然气满足。因此,BNEF预计印度电力部门碳排放到
2034年
才达到峰值,越南约在
2038年
,印度尼西亚则要到
2043年
。2025—2035年间,三国电力部门排放预计分别增长约
16%、73%和44%
。
相比之下,中国、欧洲和澳大利亚贡献了未来十年全球电力部门减排的绝大部分。BNEF测算,三者合计约占2025—2035年全球电力部门减排量的
86%
。中国电力部门排放预计已经在2024年前后达到峰值,到2050年较目前水平下降约
79%
。
因此,即使全球平均发电结构显示出非常清晰的新能源增长趋势,区域上的转型速度仍然高度不均衡。对一些国家来说,主要任务已经是如何消纳越来越高比例的风光发电;对另外一些国家来说,首先需要解决的仍然是快速增长的电力需求和可负担的新增电源供应。
图12 主要国家电源结构变化比较,经济转型情景
从全球总量看,未来25年的发电结构变化已经比较清晰:在电力需求继续扩大约70%的情况下,可再生能源发电占比由2025年的34%提高到2050年的66%,其中风电和光伏合计由18%提高到56%;与此同时,化石能源发电由56%降至26%。
但这些数据同时说明,新能源增长并不是化石能源的简单同比例退出。煤电的容量、发电量和燃料消费都明显下降,而天然气由于承担调峰和保障容量,其装机甚至继续增加;不同国家由于资源条件、能源价格和原有电源结构不同,2050年的风光发电占比可以从不足30%到接近90%。
因此,从全球平均数据进入具体技术层面之后,接下来需要回答的问题是:为什么光伏扩张速度明显快于风电,两种目前最主要的新能源技术在2025—2050年之间分别增长到多大规模,又为什么它们的装机规模差距远大于发电量差距。这也是下一篇需要重点比较的数据。
GCNR原创文章 转载请注明来源
2026全球新能源趋势② | 全球用电量到2050年增长69%:下一轮电力需求从哪里来?
全球氢能产业观察② ·需求篇 | 全球氢需求突破1亿吨:增长为何仍由传统工业主导?
东南亚能源转型研究① | 全球能源增长的新中心:东南亚能源体系的现实基础
全球聚变产业化竞赛八个关键问题① | 全球聚变能源竞争进入新阶段:中美欧日英正在争夺什么?
2026全球碳定价体系② | 从10美元到21美元:全球碳价翻倍,但区域差距仍然巨大
ꄴ
上一篇:
無
ꄲ
下一篇:
無
2026-08-17
ꄀ
收藏
分享到:
0
首頁
ꄲ
3. 研究與觀點
ꄲ
3.2 GCNR研报
ꄲ
2026全球新能源趋势③ | 2050年可再生能源发电占比66%:全球电源结构将发生什么变化?
本网站由阿里云提供云计算及安全服务
本网站支持
IPv6
本网站由阿里云提供云计算及安全服务
本网站支持
IPv6
本网站由阿里云提供云计算及安全服务
本网站支持
IPv6
本网站由阿里云提供云计算及安全服务
本网站支持
IPv6