• ꁸ 回到頂部
  • ꂅ
  • ꁗ QQ客服
  • ꀥ 微信二維碼

东南亚能源转型研究② | 目标与现实之间:APAEC 2030目标与IEA三种情景的比较
 
 
导语
 
 
第一篇的数据表明,2015—2024年东南亚能源需求增长40%,超过70%的增量仍由化石能源满足;同期发电量增长60%,煤电贡献了约三分之二的新增电量。由此产生的核心问题是:东盟新一轮能源政策能否改变这一增量结构?
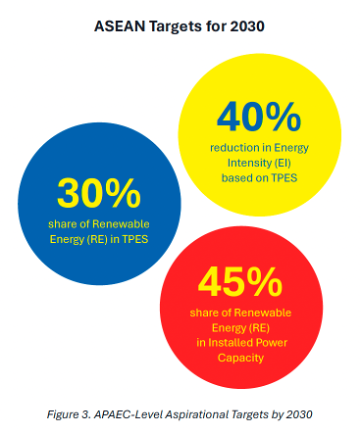
《东盟能源合作行动计划2026—2030》(APAEC 2026—2030)给出了三项区域目标:到2030年,可再生能源占一次能源供应总量30%,占电力装机容量45%,能源强度较2005年下降40%。这三个数字共同指向低碳转型,却分别作用于一次能源、电力装机和经济能效三个不同层面,实现难度并不相同。东盟能源中心的情景测算显示,45%的可再生能源装机目标相对接近实现,40%的能源强度目标取决于政策执行力度,而30%的一次能源可再生能源目标最具挑战。
国际能源署的三种情景进一步说明,即使东南亚继续扩大可再生能源,在现有政策力度下,煤炭、石油和天然气的绝对消费量仍可能继续增长。真正使化石能源需求见顶并推动排放下降的,不是单一装机目标,而是电力低碳化、终端电气化、能源效率和投资结构同时变化。
因此,本篇不把APAEC目标视为已经确定的未来结果,也不把IEA情景理解为预测,而是通过目标值、基准值和不同情景结果之间的比较,判断东南亚能源转型最可能在哪些领域先取得突破,又会在哪些环节形成缺口。
 
01
三项2030年目标,分别对应三个不同的转型层次
 
 
APAEC 2026—2030以“安全、韧性、互联的低碳能源未来”为长期愿景,提出加强区域能源合作与互联、提高能源安全和系统韧性、推进可持续和包容发展三项总体目标。政策内容覆盖东盟电网、油气互联与安全、清洁煤炭转型、能源效率、可再生能源、区域能源政策及民用核能七个领域。
图1三项量化目标中,45%的可再生能源装机占比属于电力供给目标;30%的可再生能源一次能源占比覆盖电力、工业、交通、建筑和燃料消费;能源强度下降40%则衡量单位经济产出所需的能源投入。三者的统计范围由窄到宽依次为:电力装机—一次能源体系—经济活动与能源消费关系。
可再生能源装机占比可以通过集中建设光伏、风电和水电较快提高。即使新能源机组利用小时低于煤电和燃气机组,只要装机增长足够快,其容量占比就会明显上升。
一次能源供应占比则更难提高。因为交通石油、工业煤炭和天然气、建筑LPG等终端燃料均被纳入计算。即使电力装机中的可再生能源达到45%,只要交通和工业仍大量使用化石燃料,可再生能源在一次能源供应中的占比仍可能明显低于30%。
能源强度目标与前两项又有所不同。只要经济增长快于能源需求增长,能源强度就会下降。因此,能源强度改善并不必然意味着能源消费总量或化石能源消费已经下降。
这三个指标必须结合观察。只完成装机目标,可能出现新能源容量增长而实际发电和终端替代不足;只完成能源强度目标,也可能出现单位GDP能耗下降而总能源需求继续上升。30%的一次能源可再生能源占比,因覆盖整个能源体系,更能检验清洁能源是否真正进入交通、工业和建筑部门。
图1: APAEC 2026—2030总体目标及2030年愿景指标
出处:ASEAN Plan of Action for Energy Cooperation 2026–2030, 2026, p.18, Figure 3.
 
02
两套情景体系回答的是不同问题
 
 
东盟能源中心使用四种情景评估区域目标进展:
  • 基准情景(BAS):反映缺少新增政策干预时的需求和供应变化;
  • 成员国目标情景(ATS):纳入各成员国已制定的能源目标和政策;
  • 区域愿景情景(RAS):进一步考虑东盟区域目标和更强的协同行动;
  • 碳中和情景(CNS):体现实现长期碳中和所需的更高转型力度。
在2023—2026年的短期测算中,基准情景下东盟能源消费增长10.7%;成员国目标情景通过电气化、生物燃料、清洁烹饪和电器效率改变部分终端用能结构;区域愿景情景则依靠更强的可再生能源协同,使2026年一次能源供应总量比基准情景低5.5%。
IEA使用的三种情景则是:
  • 当前政策情景(CPS):仅纳入已经写入现行法律法规的措施;
  • 既定政策情景(STEPS):进一步纳入已宣布并有具体实施基础的能源、气候、产业和金融政策;
  • 已宣布承诺情景(APS):假定各国国家自主贡献、净零目标和其他能源气候承诺全部按期实现。
IEA明确指出,三种情景均不是预测,而是用于比较不同政策执行程度可能产生的结果。
两套情景体系不能机械对应。ATS并不完全等于STEPS,CNS也不完全等于APS。东盟能源中心更强调成员国目标、区域合作和APAEC指标;IEA则通过统一模型比较不同政策执行力度下的能源需求、燃料结构、排放和投资。但二者具有共同逻辑:从基准政策、现有目标到更强区域行动和长期承诺,情景之间的差距代表了需要补充的政策、基础设施和投资。
换言之,情景比较的重点不是判断“哪一种未来一定发生”,而是测量:仅执行现有政策可以走多远,落实已宣布目标还需要增加多少行动。
 
03
30%、45%和40%三个目标,难度差距已经显现
 
 
1. 一次能源可再生能源占比:从14%到30%,尚缺16个百分点
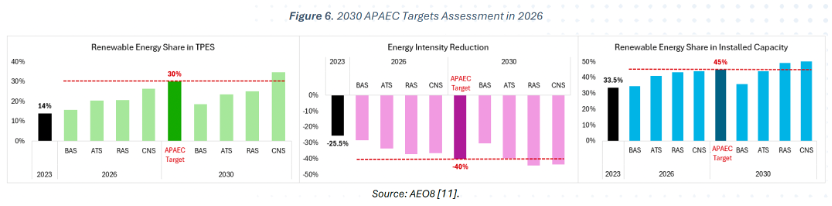
2023年,东盟可再生能源占一次能源供应总量的比例为14%。到2026年,成员国目标情景预计提高至20.5%,区域愿景情景为20.7%。从14%提高至20.5%—20.7%,三年增加约6.5—6.7个百分点,进展并不慢。但距离2030年的30%目标仍有9.3—9.5个百分点。
更值得注意的是,从2023年的14%提高到2030年的30%,意味着七年内需要增加16个百分点,相当于可再生能源占比提高一倍以上。而到2026年,ATS和RAS情景仅完成了约四成的目标增幅:
  • 目标总增幅:30%-14%=16个百分点;
  • ATS到2026年增幅:20.5%-14%=6.5个百分点;
  • RAS到2026年增幅:20.7%-14%=6.7个百分点。
东盟能源中心的测算显示,在2030年,只有碳中和情景能够达到30%目标,成员国政策和区域愿景情景仍不足以实现。
这说明,30%的目标不能只依靠电力部门扩大风光装机。2023年生物燃料仅占东盟一次能源供应约2%,而实现30%目标需要其使用规模较2023年提高约三倍;交通电气化、现代生物能源、工业燃料替代和清洁烹饪均需要同步推进。因此,一次能源目标的真正约束不在电站建设速度,而在终端燃料替代速度。
2. 可再生能源装机占比:从33.5%到45%,最接近实现
2023年,东盟可再生能源装机占比已经达到33.5%,距离2030年45%的目标相差11.5个百分点。到2026年,成员国目标情景预计达到40.9%,距离目标仅差4.1个百分点;区域愿景情景达到43.2%,差距缩小至1.8个百分点。到2030年,区域愿景和碳中和情景分别达到48.9%和49.4%,均超过45%的目标。
从增幅看,2023—2026年:
  • ATS提高7.4个百分点;
  • RAS提高9.7个百分点;
  • 2030年目标只要求在2023年基础上提高11.5个百分点。
也就是说,在区域愿景情景下,到2026年已经完成目标所需增幅的约84%。三项总体指标中,可再生能源装机目标最接近实现。但装机占比达到45%,不代表可再生能源发电量也达到45%。2023年东盟发电装机仍有66.6%为化石能源;同期可再生能源装机主要由水电和光伏构成,而煤电和燃气机组的利用小时通常较高。
因此,装机目标是必要进展,却不能单独作为电力低碳化完成程度的判断标准。还需要观察可再生能源发电量、煤电利用小时、储能和电网建设是否同步变化。
3. 能源强度下降40%:区域协同情景可以实现,成员国目标情景略有不足
到2023年,东盟能源强度已较2005年下降25.5%,距离40%的目标仍差14.5个百分点。
到2026年,成员国目标情景预计下降33.6%,区域愿景情景下降37.2%。两者分别距离2030年目标6.4和2.8个百分点。
到2030年,ATS、RAS和CNS情景的降幅分别为39.7%、44.2%和43.8%。严格按数值计算,成员国目标情景仍比40%的目标低0.3个百分点,基本接近但尚未完全达到;区域愿景和碳中和情景则分别超过目标4.2和3.8个百分点。
这一结果说明,能源强度目标不一定需要进入碳中和路径才能完成。区域层面的空调标准、车辆能效、工业能源管理、建筑规范和公共交通政策,只要得到较强执行,就可能推动能源强度达到或超过目标。
但能源强度下降不能被理解为能源需求下降。若经济年均增长4%、能源强度年均下降约2%,能源消费仍可能以约2%的速度增加。IEA既定政策情景正是如此:到2035年,东南亚能源强度持续改善,但总能源需求仍增加近三分之一。
图2: 2023—2030年不同情景下APAEC三项目标进展评估
出处: ASEAN Centre for Energy, ASEAN Energy in 2026, 2026, p.9, Figure 6.
图2三项指标的比较可以归纳为:装机目标最接近实现,能效目标取决于执行力度,一次能源目标需要整个终端能源体系发生变化。
 
04
IEA情景显示:现有政策可以改变占比,却未必改变总量
 
 
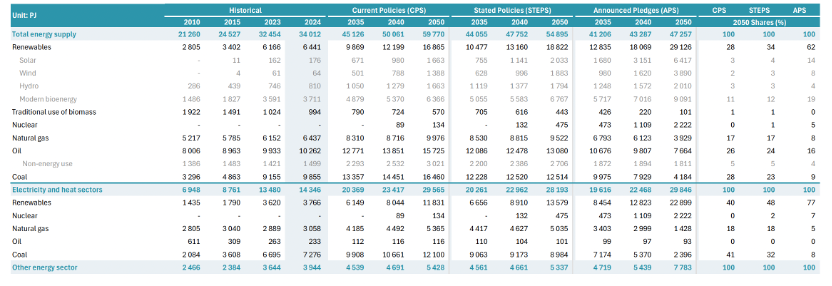
IEA的总能源供应数据为判断政策效果提供了另一组比较。2024年,东南亚能源供应总量为34012拍焦。到2035年:
  • CPS增至45126拍焦,比2024年增长32.7%;
  • STEPS增至44055拍焦,增长29.5%;
  • APS增至41206拍焦,增长21.1%。
CPS与STEPS之间相差1071拍焦,只相当于CPS总量的约2.4%;APS比CPS低3920拍焦,差距扩大至约8.7%。
这说明,将已经宣布且具有实施基础的政策纳入STEPS,可以减缓需求增长,但不足以根本改变总量趋势。只有在APS中,能效、电气化和结构调整全面加速,能源需求增长才会明显降低。
可再生能源占比的差距更加明显。按IEA数据计算,2035年:
  • CPS可再生能源供应为9869拍焦,占总量约21.9%;
  • STEPS为10477拍焦,占约23.8%;
  • APS为12835拍焦,占约31.1%。
从占比看,只有APS在2035年前后超过30%。而在CPS和STEPS中,可再生能源虽然持续增加,化石能源也继续扩大。
到2050年,三种情景进一步分化:
  • CPS能源供应59770拍焦,可再生能源占28%;
  • STEPS为54895拍焦,可再生能源占34%;
  • APS为47257拍焦,可再生能源占62%。
图3: 2010—2050年东南亚不同情景下分能源品种一次能源供应
出处: IEA, Southeast Asia Energy Outlook 2026, 2026, p.172.
图3数据揭示出两个不同层次的政策效果。第一层是占比变化。即使在CPS和STEPS中,可再生能源占比也会上升,化石能源占比会下降。第二层是绝对量变化。在STEPS中,到2035年石油、煤炭和天然气仍全部增长,化石能源仍满足新增需求的60%。因此,“化石能源占比下降”与“化石能源消费下降”不能混为一谈。现有政策足以改变能源结构的相对比例,却不足以使化石能源绝对消费见顶。
 
05
电力情景的差异不在总需求,而在新增电量由谁提供
 
 
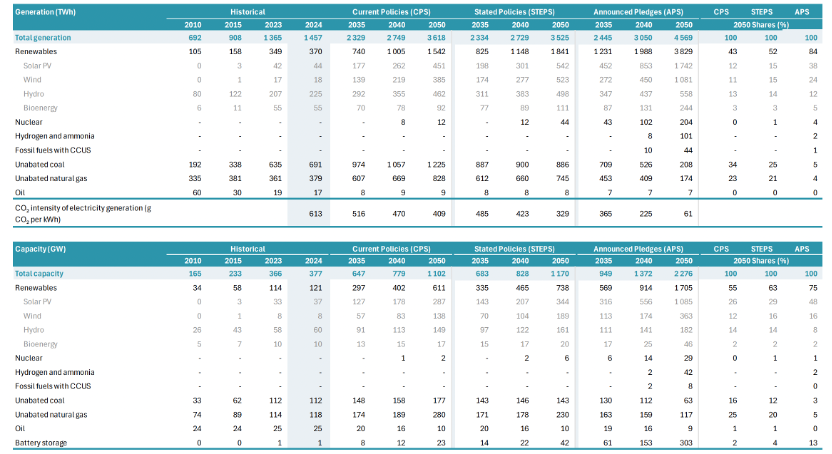
2035年,IEA三种情景下的发电量分别为:
  • CPS:2329太瓦时;
  • STEPS:2334太瓦时;
  • APS:2445太瓦时。
CPS和STEPS的发电总量几乎相同;APS反而比STEPS高111太瓦时。这是因为APS中交通、工业和建筑电气化更快,更多石油、煤炭和天然气终端需求转移为电力需求。
但三种情景的电源结构差距很大。2035年可再生能源发电量分别为:
  • CPS:740太瓦时,占31.8%;
  • STEPS:825太瓦时,占35.3%;
  • APS:1231太瓦时,占50.3%。
同期未减排煤电发电量分别为:
  • CPS:974太瓦时;
  • STEPS:887太瓦时;
  • APS:709太瓦时。
未减排天然气发电量分别为607、612和453太瓦时。与2024年相比,三种情景下2035年总发电量均大幅增长,但新增电量来源完全不同。2024—2035年:
  • CPS新增发电量872太瓦时,其中煤电增加283太瓦时;
  • STEPS新增877太瓦时,煤电增加196太瓦时;
  • APS新增988太瓦时,煤电仅增加18太瓦时。
APS的电力需求增长最大,却几乎不再依靠新增煤电;可再生能源发电量由370太瓦时增至1231太瓦时,增加861太瓦时,基本覆盖全部电力增量。这组数据说明,终端电气化并不必然导致煤电增长。真正决定排放结果的,是新增电力由什么电源满足。在CPS中,电气化程度较低,但电力供应仍高度依赖煤炭和天然气;在APS中,电气化程度最高,却因可再生能源同步扩张而形成更低的排放路径。
图4: 2010—2050年东南亚不同情景下发电量与装机容量
出处: IEA, Southeast Asia Energy Outlook 2026, 2026, p.174.
 
06
排放差距主要在2035年前形成
 
 
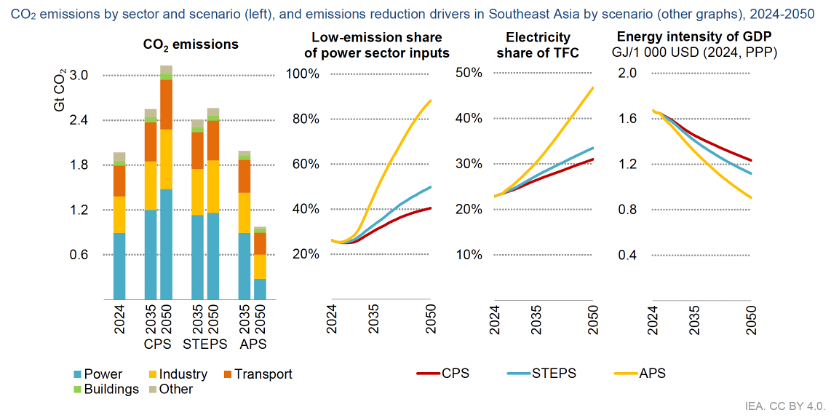
2024年,东南亚能源相关二氧化碳排放为19.69亿吨。到2035年:
  • CPS增至25.51亿吨,比2024年增长29.6%;
  • STEPS增至24.11亿吨,增长22.4%;
  • APS为19.91亿吨,仅增长1.1%。
CPS与STEPS之间的排放差距为1.4亿吨,APS与STEPS之间则相差4.2亿吨。也就是说,现有及已宣布政策能够减缓排放增长,但从“继续增长”转向“基本稳定”,仍需要明显高于STEPS的政策力度。
到2050年,三种情景下排放分别为:
  • CPS:31.32亿吨;
  • STEPS:25.63亿吨;
  • APS:9.75亿吨。
STEPS到2050年的排放仍比2024年高约30%,APS则下降约50%。三种情景的分界并不在于是否建设可再生能源,而在于是否使清洁电力、终端电气化和能源效率同时达到足以压低化石能源绝对需求的规模。
IEA对2035年CPS与STEPS排放差距的分解显示,可再生能源扩张贡献超过一半,终端电气化贡献约四分之一,能源效率贡献约五分之一。这表明,2035年前最具减排效果的三项政策并非彼此替代,而是互相依赖:
  • 可再生能源减少每单位电力的排放;
  • 电气化把交通和工业燃料需求转入电力系统;
  • 能效控制电力和燃料需求总量。
没有低碳电力,电气化可能转移而不是消除排放;没有电气化,可再生能源难以替代交通和工业燃料;没有能效,需求增长会抬高电源、电网和储能投资规模。
图5: 2024—2050年东南亚分部门二氧化碳排放及不同情景减排驱动因素
出处: IEA, Southeast Asia Energy Outlook 2026, 2026, p.139.
 
07
目标与现实之间的差距,最终表现为投资结构差距
 
 
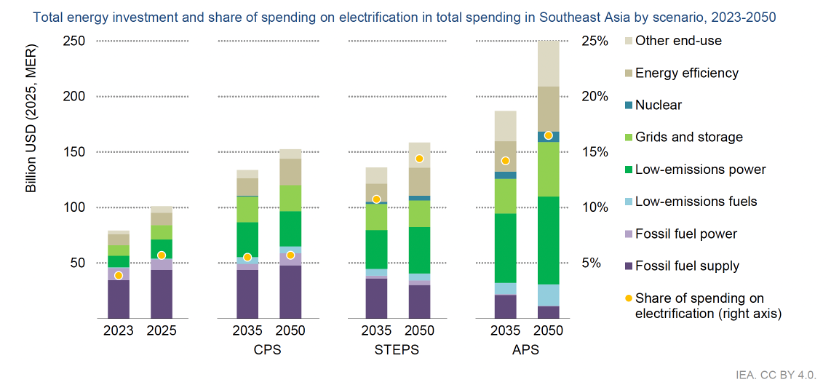
能源情景不是单纯的技术组合。CPS、STEPS和APS之间的差距,需要由真实投资来填补。2025年,东南亚年度能源投资已超过1000亿美元。到2035年:
  • CPS和STEPS均约为1300亿美元;
  • APS接近1900亿美元。
APS比STEPS每年多约600亿美元,相当于提高约46%。到2050年,APS年度能源投资进一步增至约2500亿美元。
更重要的是投资结构。当前低排放电力年度投资约170亿美元。在APS中,到2035年需要提高至接近700亿美元,约为当前的四倍;到2050年达到约900亿美元。电网和储能投资目前约130亿美元。在CPS和STEPS中,到2035年提高至约230亿美元;在APS中达到约300亿美元,并于2050年增至约500亿美元。
这意味着,APS与STEPS的主要区别并不是多建设少量光伏或风电,而是低排放电力、电网、储能、能效和终端电气化投资同时提升。从2030年三项目标看,东盟需要完成的也不是一项单独投资任务:
  • 45%装机目标主要要求加快清洁电源建设;
  • 30%一次能源目标还要求增加电动汽车、生物燃料、工业电气化和清洁烹饪投资;
  • 40%能源强度目标需要建筑、空调、车辆和工业设备升级。
因此,APAEC目标能否实现,最终取决于资本是否从传统燃料供应和高碳资产,转向清洁电源、网络和终端设备。
图6: 2023—2050年东南亚不同情景下能源投资总额及电气化投资占比
出处: IEA, Southeast Asia Energy Outlook 2026, 2026, p.162.
 
08
从三组比较看东盟2030年的现实位置
 
 
综合东盟能源中心和IEA数据,可以通过三组差距判断东盟当前所处位置。
第一组是目标内部的差距
2023年可再生能源装机占比已经达到33.5%,能源强度较2005年下降25.5%,但一次能源可再生能源占比只有14%。因此,45%的装机目标最接近实现,40%的能效目标次之,30%的一次能源目标最困难。
第二组是现有政策与区域愿景的差距
到2030年,ATS情景下能源强度降幅为39.7%,只差0.3个百分点;RAS达到44.2%。可再生能源装机在RAS中达到48.9%,超过目标。但一次能源可再生能源占比只有CNS能够达到30%。这说明,区域合作可以明显提高装机和能效,却仍不足以完成整个能源体系的燃料转换。
第三组是STEPS与APS的差距
到2035年,两者能源供应总量相差2849拍焦,排放相差4.2亿吨;APS年度能源投资比STEPS高约600亿美元,可再生能源发电量高406太瓦时,未减排煤电少178太瓦时。
这些差距说明,东南亚当前政策路径更接近STEPS,而不是APS。区域已经进入清洁能源加快增长阶段,但尚未普遍进入化石能源绝对消费下降阶段。2030年前更可能出现的结果是:
  • 可再生能源装机占比达到或超过45%;
  • 能源强度接近或达到下降40%的目标;
  • 一次能源可再生能源占比明显提高,但30%目标仍面临较大压力;
  • 化石能源占比下降,但煤炭、石油和天然气绝对消费量未必同步下降;
  • 电力部门比交通和工业部门更早实现结构性变化。
这不是对2030年结果的预测,而是根据当前目标进展和情景差距作出的综合判断。
 
 
结语:真正的分界不是“目标是否宣布”,而是“增量结构是否改变”
 
 
APAEC 2026—2030已经为东盟能源合作建立了清晰的目标体系,但三项指标代表的转型深度不同。45%的可再生能源装机目标主要检验清洁电源建设速度;40%的能源强度目标检验设备效率、政策执行和经济结构;30%的一次能源可再生能源目标则检验清洁能源是否真正从电力部门进入工业、交通和建筑。
目前数据表明,东盟最可能先实现装机目标,其次是能源强度目标,最困难的是一次能源目标。原因不是东南亚缺少可再生能源资源,而是石油、煤炭和天然气仍深度嵌入终端用能体系。
IEA三种情景进一步表明,现有政策可以提高可再生能源占比,却不足以使化石能源绝对消费下降。到2035年,STEPS排放仍比2024年高22.4%,APS则基本稳定;二者之间相差4.2亿吨二氧化碳和约600亿美元年度投资。
因此,判断东南亚能源转型是否真正取得突破,不能只看是否宣布了30%、45%和40%的目标,也不能只看某一年新增了多少光伏和风电。更关键的指标是:新增能源需求中,清洁能源所占的比例是否持续提高,并最终超过全部新增需求。
当可再生能源、能效和电气化开始覆盖全部能源增量,煤炭、石油和天然气的绝对消费才可能见顶。由此,东南亚能源转型才会从目标改善和占比调整,进入真正的结构性替代阶段。
GCNR原创文章 转载请注明来源
东南亚能源转型研究① | 全球能源增长的新中心:东南亚能源体系的现实基础
全球聚变产业化竞赛八个关键问题② | 203.5亿欧元聚变资金,究竟由谁承担风险?
2026全球碳定价体系 ③ | 碳价走出国境:CBAM、工业扩围与国际贸易规则正在如何改变
2026全球新能源趋势③ | 2050年可再生能源发电占比66%:全球电源结构将发生什么变化?
全球氢能产业观察② ·需求篇 | 全球氢需求突破1亿吨:增长为何仍由传统工业主导?


2026-08-21
ꄀ收藏
首頁  ꄲ  3. 研究與觀點  ꄲ  3.2 GCNR研报  ꄲ  东南亚能源转型研究② | 目标与现实之间:APAEC 2030目标与IEA三种情景的比较